Onde posso encontrar uma calculadora de empréstimo consignado?
Veja onde achar uma calculadora consignado confiável, comparar parcelas, margem e juros, e simular Caixa e outros bancos com segurança.

Neste artigo
- Onde encontrar uma calculadora de consignado confiável
- O que uma boa calculadora de consignado precisa mostrar
- Como usar a calculadora passo a passo
- Margem consignável: quanto da sua renda pode ser comprometido
- Renda mínima e documentos para a aprovação
- Taxas de juros do consignado: como entender e comparar
- Como evitar o superendividamento usando a simulação
- Simulando a Caixa e outros bancos na prática
- Calculadora de portabilidade: quando vale trocar o consignado
- Cuidados e golpes ao simular consignado online
- Seu próximo passo: simule antes de assinar
- Perguntas frequentes
Onde você encontra uma calculadora de consignado que realmente mostre o valor das parcelas? Os lugares mais confiáveis são o site ou o aplicativo do banco onde você pretende contratar (como a Caixa), o app Meu INSS para aposentados e pensionistas, e o simulador do Banco Central para comparar o custo total das ofertas.
Em todas elas, você informa o valor desejado, o prazo e, em alguns casos, sua renda ou margem. Em segundos, aparecem a parcela, a taxa de juros e o custo total. Neste guia, você vai ver como escolher a calculadora certa, usá-la passo a passo e evitar armadilhas.
Simular antes de assinar é a melhor forma de saber se a parcela cabe no seu bolso, respeita a margem consignável e não leva você ao superendividamento. Vamos por partes, de um jeito simples.
Principais conclusões
- Use simuladores oficiais: site ou app do banco, Meu INSS e ferramentas do Banco Central.
- Uma boa calculadora mostra parcela, taxa de juros, prazo e custo total do contrato.
- Sua margem consignável limita quanto da renda pode ser comprometido pela parcela.
- Compare propostas pelo custo efetivo total, não apenas pelo valor da parcela.
- Desconfie de quem pede pagamento antecipado ou dados sensíveis só para simular.
Onde encontrar uma calculadora de consignado confiável
Os melhores lugares são o site ou o app do banco onde você pretende contratar (Caixa, Banco do Brasil, Bradesco, Itaú, Santander), o app Meu INSS, para aposentados e pensionistas, e a Calculadora do Cidadão, do Banco Central. Cada um serve a um objetivo diferente.
Sites e aplicativos de bancos
O simulador do banco usa a taxa real da instituição para o seu perfil. Por isso, o valor da parcela que aparece ali costuma ser o mais próximo do que você pagará. Já um simulador genérico apenas estima, com uma taxa média que pode ser diferente da sua.
Se você é aposentado ou pensionista do INSS, o Meu INSS mostra sua margem consignável disponível e os contratos ativos. Com esses dados, a simulação fica mais precisa. Se quiser entender melhor como o cálculo funciona, veja nossa calculadora de consignado e a explicação da taxa real.
Simuladores independentes e o Banco Central
A Calculadora do Cidadão, do Banco Central, não é de nenhum banco. Ela serve para conferir contas de prazo, parcela e juros, e para checar se a proposta que você recebeu faz sentido.
Antes de usar qualquer site, confira estes sinais de confiança:
- CNPJ visível e identificação clara da empresa.
- CET exibido (Custo Efetivo Total), e não só a taxa de juros.
- Sem pedido de senha do banco ou do Meu INSS.
- Sem pagamento antecipado para liberar a simulação ou o crédito.
O que uma boa calculadora de consignado precisa mostrar
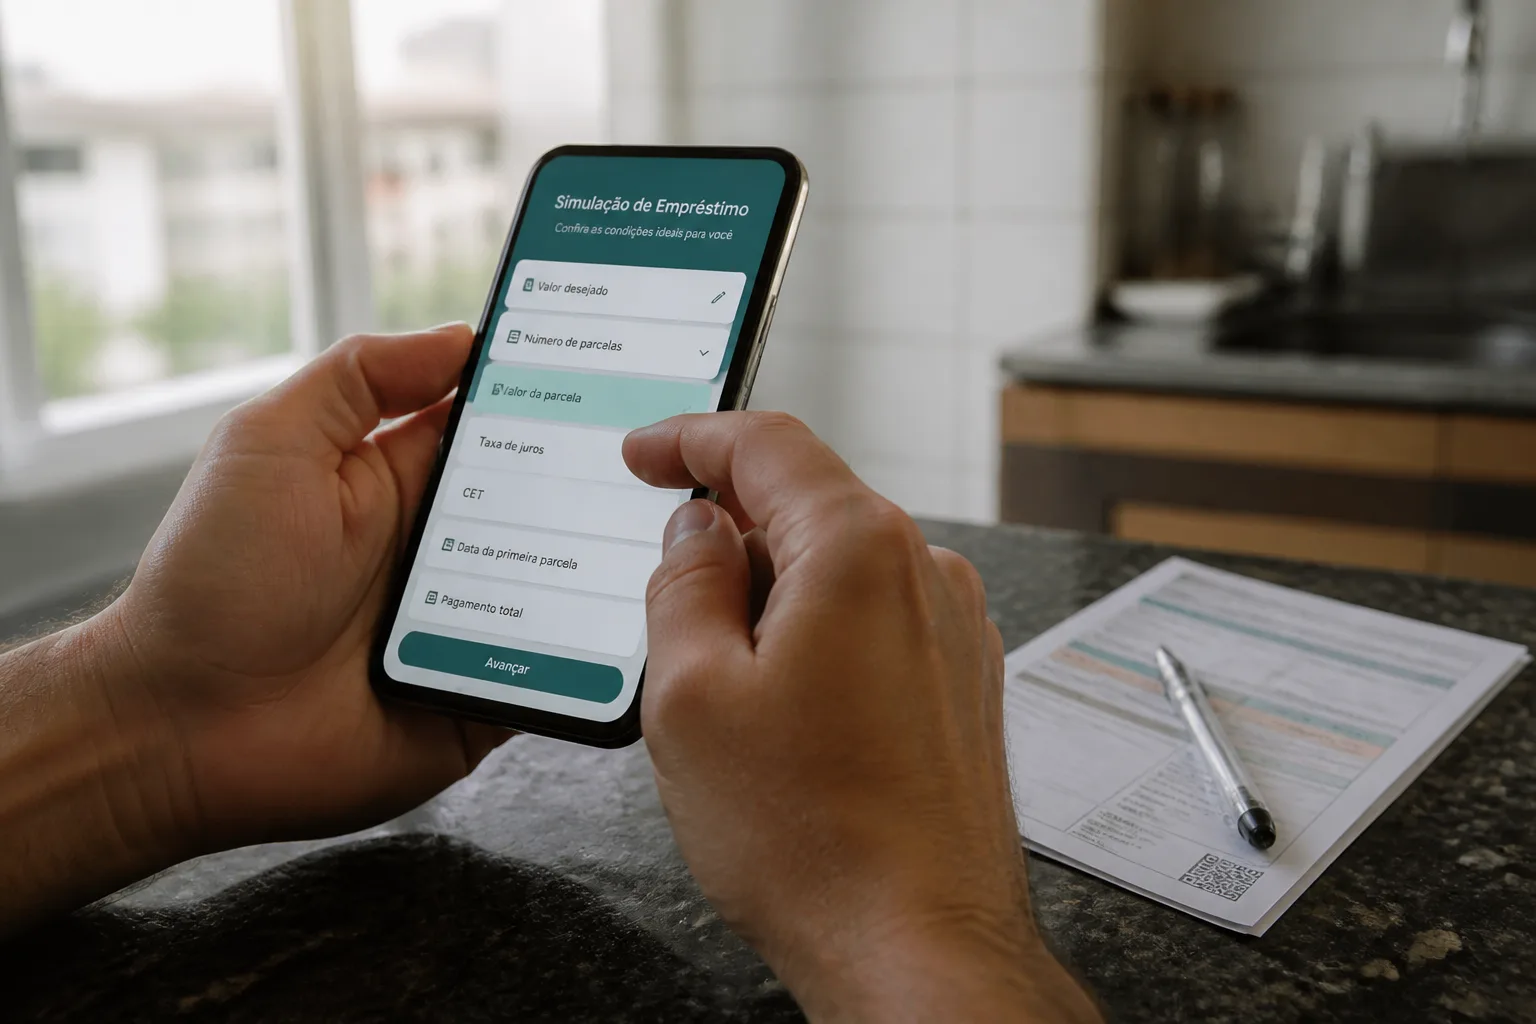
Uma boa calculadora de consignado mostra o custo completo do empréstimo, e não só a parcela. Se o resultado traz apenas “R$ 300 por mês”, você ainda não sabe quanto vai pagar de verdade.
Campos essenciais
Confira se a ferramenta apresenta, no mínimo:
- Valor solicitado: quanto você recebe na conta.
- Prazo em meses: quanto mais longo, menor a parcela e maior o total de juros.
- Taxa de juros mensal: o percentual cobrado a cada mês.
- Valor da parcela: o que será descontado do salário ou do benefício.
- Total a pagar: a soma de todas as parcelas.
- CET (Custo Efetivo Total): a taxa que reúne juros e demais encargos.
IOF, seguro e tarifas mudam o resultado
O IOF, o seguro prestamista e as tarifas entram no custo e alteram o valor final. Um simulador sério informa se esses itens estão incluídos ou deixa você ativá-los. Compare sempre o CET, pois duas propostas com a mesma taxa mensal podem custar valores diferentes.
Cuidado com o simulador que só mostra a parcela
Algumas páginas destacam a parcela baixa e escondem o total pago. Um exemplo: R$ 10.000 em 84 parcelas pequenas pode custar bem mais do que em 48 parcelas um pouco maiores. Se a ferramenta não mostra o total, multiplique a parcela pelo número de meses e compare com o valor que você recebeu. Para entender melhor como chegar à taxa real, veja nossa calculadora de consignado.
Como usar a calculadora passo a passo
Com os dados certos em mãos, a simulação leva poucos minutos. Siga esta ordem na calculadora de consignado:
- Reúna seus documentos: pegue o contracheque ou o extrato do benefício do INSS. Ali você vê sua renda e a margem consignável livre.
- Defina o valor: peça só o que você precisa. Quanto maior o valor, maior o total de juros.
- Escolha o prazo: comece por um prazo que a parcela caiba na sua margem.
- Insira a taxa: use a taxa mensal que o banco informou na proposta.
- Compare o resultado: veja o valor da parcela, o total a pagar e o custo efetivo.
Exemplo ilustrativo
Imagine R$ 10.000 em 48 meses, com taxa hipotética de 1,8% ao mês. A parcela fica perto de R$ 313 e você paga cerca de R$ 15.020 no total, ou seja, uns R$ 5.020 de juros. Esses números são só um exemplo: cada banco, inclusive a Caixa, aplica taxas diferentes conforme seu perfil e convênio.
Simule mais de um prazo
Repita a conta com outros prazos e veja o efeito, mantendo a mesma taxa do exemplo:
- 24 meses: parcela de cerca de R$ 517 e total próximo de R$ 12.400.
- 48 meses: parcela de cerca de R$ 313 e total próximo de R$ 15.020.
- 72 meses: parcela de cerca de R$ 249 e total próximo de R$ 17.920.
Prazo longo alivia a parcela, mas encarece o empréstimo. Escolha o equilíbrio que não aperte seu orçamento.
Margem consignável: quanto da sua renda pode ser comprometido
Margem consignável é o percentual máximo da sua renda que pode ser descontado direto na folha ou no benefício para pagar parcelas. Esse limite é definido por lei e por regulamentos, e muda conforme a categoria: aposentado ou pensionista do INSS, servidor público federal ou trabalhador CLT. Como os percentuais podem ser atualizados, confira sempre o valor vigente no canal oficial do seu caso.
Como calcular sua margem
Primeiro, descubra sua margem disponível no lugar certo:
- Aposentados e pensionistas: aplicativo ou site Meu INSS, ou extrato de empréstimos.
- Servidores: contracheque ou portal do servidor do seu órgão.
- CLT: Carteira de Trabalho Digital e eSocial, conforme a plataforma do consignado do trabalhador.
Depois, faça a conta. O exemplo abaixo é apenas ilustrativo, com percentual hipotético de 35%:
- Renda líquida: R$ 3.000
- Margem total (35%): R$ 1.050
- Parcelas já em andamento: R$ 400
- Margem livre para nova parcela: R$ 650
Ou seja, a parcela do novo contrato não pode passar de R$ 650. Para testar valores e prazos, use uma calculadora de consignado.
Margem de aposentados, servidores e CLT
Cada grupo tem regras próprias. No INSS, o limite vale sobre o benefício. Entre servidores, o cálculo costuma partir do contracheque, e cada ente (federal, estadual ou municipal) pode ter norma específica. Para CLT, o desconto sai do salário e depende da empresa e da plataforma do consignado do trabalhador.
Margem livre não significa que você deva usá-la toda. Deixe folga no orçamento para imprevistos.
Renda mínima e documentos para a aprovação
Não existe uma renda mínima única para o consignado. Cada banco define a própria regra, e a Caixa, o Banco do Brasil e as financeiras têm critérios diferentes. Por isso, qualquer número que você veja por aí sem citar a instituição deve ser tratado com desconfiança. O caminho mais seguro é consultar as condições do banco onde você pretende contratar.
Além da renda, o banco analisa sua margem consignável, o tipo de vínculo (aposentado, pensionista, servidor ou CLT) e o prazo escolhido. Uma renda baixa pode até ser aceita, desde que a parcela caiba na margem disponível.
Documentos que costumam ser pedidos
A lista varia conforme a instituição, mas estes itens aparecem com frequência:
- RG ou CNH, para confirmar sua identidade;
- CPF, caso não conste no documento anterior;
- Comprovante de residência recente;
- Contracheque (servidores e CLT) ou extrato do benefício (aposentados e pensionistas).
Alguns bancos pedem também dados bancários ou a matrícula do órgão pagador. Confirme antes para não perder tempo.
Teste a parcela antes de pedir
Com a renda líquida do contracheque ou do extrato em mãos, use a calculadora de consignado para simular o valor desejado e o prazo. Compare a parcela com sua margem. Se ela ficar apertada, diminua o valor ou alongue o prazo e simule de novo.
Assim você chega ao banco já sabendo o que cabe no seu orçamento, e a chance de aprovação sem sustos aumenta.
Taxas de juros do consignado: como entender e comparar
Taxa mensal, taxa anual e CET
Na hora de simular, você vai encontrar quatro números diferentes. Saber o que cada um significa evita surpresas.
- Taxa nominal: é a taxa “de vitrine”, sem considerar o efeito dos juros sobre juros.
- Taxa mensal: é o percentual cobrado a cada mês sobre o saldo devedor. É a mais usada nas propagandas.
- Taxa anual: é a taxa mensal acumulada em 12 meses. Ela é maior do que a mensal multiplicada por 12, porque os juros incidem sobre juros.
- CET (Custo Efetivo Total): soma os juros, o IOF, tarifas e seguros embutidos. É o número que mostra quanto o contrato realmente custa.
Para comparar propostas, olhe sempre o CET e o valor total a pagar. Uma taxa mensal baixa pode vir acompanhada de seguro e tarifas que encarecem tudo. Se quiser entender melhor esse cálculo, veja como a calculadora de consignado mostra a taxa real.
Onde ver as taxas médias do mercado
O Banco Central divulga as taxas médias de juros por modalidade de crédito, incluindo o consignado para aposentados do INSS, servidores públicos e trabalhadores CLT. Use essa consulta como referência: se a proposta do banco estiver bem acima da média da sua modalidade, vale negociar ou pedir ofertas em outras instituições.
O consignado costuma ter juros menores que os do cartão de crédito e do cheque especial por um motivo simples: a parcela é descontada direto da folha de pagamento ou do benefício. Isso reduz o risco de calote para o banco, e o custo menor chega até você.
Como evitar o superendividamento usando a simulação
A simulação mostra quanto a parcela pesa no contrato, mas só você sabe quanto pesa na sua vida. Por isso, a regra prática é olhar o orçamento da família inteira, e não apenas a margem consignável. Aluguel, comida, remédios, escola, transporte e contas fixas vêm antes.
A margem máxima é o limite permitido por lei, não o valor seguro. Se a calculadora libera uma parcela de R$ 600, isso não quer dizer que você consiga pagá-la sem apertar o mês. Teste valores menores e prazos diferentes na calculadora de consignado até encontrar uma parcela confortável.
Faça o fechamento mensal
Antes de contratar, anote toda a renda líquida e todas as despesas do último mês. Subtraia a parcela simulada. Se o que sobra for muito pouco ou ficar negativo, reduza o valor pedido.
Depois da contratação, repita essa conta todo mês, em uma planilha ou caderno. Assim você vê o que sobra depois das parcelas e percebe cedo qualquer desequilíbrio.
Sinais de alerta
- Pagar outro empréstimo com o consignado: se a dívida antiga só muda de lugar, o problema continua e pode crescer.
- Prazos muito longos: a parcela cabe, mas os juros somados ficam altos e você fica preso por anos.
- Pressão de oferta: “só hoje” ou “crédito já liberado” não é motivo para decidir sem simular e comparar.
Se algum desses sinais aparecer, pare e refaça as contas com calma.
Simulando a Caixa e outros bancos na prática
Para simular na Caixa, acesse o site da instituição ou o app Caixa e procure a área de crédito, na opção de empréstimo consignado. Informe seu CPF, o tipo de vínculo (aposentado ou pensionista do INSS, servidor ou CLT), o valor desejado e o prazo. Em seguida, o sistema mostra a parcela, a taxa de juros e o custo total.
A simulação costuma ser livre, mas a contratação pode exigir conta ou relacionamento com o banco. Isso depende da política da Caixa para cada convênio, então confirme essa regra antes de se empolgar com a oferta.
Simule em pelo menos três bancos
Não pare na primeira proposta. Faça a mesma simulação, com o mesmo valor e o mesmo prazo, em ao menos três instituições. Pode ser a Caixa, o banco onde você recebe o benefício ou salário e um terceiro de sua escolha. Só assim a comparação é justa.
Olhe o CET (Custo Efetivo Total), não apenas a parcela. Ele reúne juros, tarifas, seguros e impostos. Uma parcela menor em prazo mais longo pode sair bem mais cara no total. Se quiser entender melhor a taxa real, veja nossa calculadora de consignado.
Simulação não é aprovação
O resultado da simulação é uma estimativa. A análise final considera sua margem consignável, a situação do seu CPF e as regras internas do banco. Por isso, a proposta pode mudar ou ser recusada, mesmo que a tela tenha mostrado um valor atraente.
Calculadora de portabilidade: quando vale trocar o consignado
Portabilidade é a transferência do seu contrato de consignado para outro banco que ofereça uma taxa de juros menor. Você não pega dinheiro novo: o banco escolhido quita o saldo devedor no banco antigo, e você passa a pagar parcelas menores ou em menos tempo.
Como simular a portabilidade
Peça ao banco atual o saldo devedor atualizado e reúna estes dados para colocar na calculadora de consignado:
- Saldo devedor: quanto falta pagar hoje, e não o valor original do empréstimo.
- Taxa atual: o juro mensal do contrato em andamento.
- Nova taxa: a oferecida pelo outro banco.
- Prazo restante: quantas parcelas ainda faltam.
- Novo CET: o Custo Efetivo Total, que inclui juros, tarifas e seguros.
Compare o CET novo com o atual, não só a taxa. A troca vale a pena quando a soma das parcelas restantes fica menor no novo contrato. Se o banco novo esticar o prazo, a parcela cai, mas você pode acabar pagando mais juros no total.
Antecipar parcelas ou quitar
Se você tem dinheiro sobrando, outra saída é antecipar parcelas ou quitar o contrato. Ao pagar adiantado, você tem direito ao abatimento proporcional dos juros futuros. Isso compensa mais quando o contrato ainda está no começo e a taxa é alta.
Antes de usar suas reservas, confira se elas não farão falta numa emergência. Se a taxa do consignado for menor que a de outras dívidas, como cartão e cheque especial, quite essas primeiro.
Cuidados e golpes ao simular consignado online
Simular é grátis e não exige pagamento. Se alguém pedir dinheiro para “liberar” a simulação ou o contrato, é golpe. Uma boa calculadora de consignado só pede dados básicos, como valor desejado, prazo e renda.
Sinais de alerta
- Depósito antecipado: nenhuma instituição séria cobra taxa, seguro ou “taxa de liberação” antes de liberar o crédito.
- Links por WhatsApp: mensagens com link e pressa para fechar negócio costumam levar a páginas falsas. Entre sempre pelo site ou aplicativo oficial.
- Aprovação garantida: ninguém pode prometer isso sem analisar sua margem consignável e seus dados.
Confira quem está do outro lado
Antes de avançar, veja se a instituição é autorizada pelo Banco Central. Você pode consultar o nome ou o CNPJ no site do próprio Banco Central. Depois, compare o contato recebido com os canais oficiais do banco, como o telefone impresso no cartão ou no site oficial.
Se o contato veio de um correspondente bancário, peça o nome da empresa e confirme com o banco se ele realmente atua em nome dele.
Proteja seus dados
- Nunca informe senha do banco, token ou código recebido por SMS.
- Digite o endereço do site você mesmo e confira o cadeado ao lado do endereço.
- Guarde o comprovante da simulação (print ou PDF) com data, taxa e valor da parcela.
Esse comprovante ajuda a comparar com o contrato final. Se os números forem diferentes, não assine.
Seu próximo passo: simule antes de assinar
Abra agora o simulador do seu banco ou o site oficial do governo (como o app Meu INSS, no caso de aposentados e pensionistas) e faça uma calculadora consignado com três cenários: o valor que você precisa, o prazo mais curto que cabe no bolso e um prazo mais longo para comparar. Anote a parcela, a taxa de juros mensal e o Custo Efetivo Total (CET) de cada um.
Depois, confira se a parcela cabe na sua margem consignável e leve a mesma simulação a pelo menos dois bancos, como a Caixa e outra instituição. Escolha a proposta com o menor CET, não apenas a parcela mais baixa. Assim você evita o superendividamento e chega à contratação sabendo exatamente quanto vai pagar.
Perguntas frequentes
Onde posso encontrar uma calculadora de empréstimo consignado?
Você encontra simuladores nos sites e aplicativos de bancos como Caixa, Banco do Brasil e Bradesco, além de plataformas de comparação de crédito. Para aposentados e pensionistas do INSS, o app Meu INSS mostra sua margem consignável disponível, e você usa esse valor na simulação.
Como calcular o valor da parcela do consignado?
Informe o valor que deseja, o prazo em meses e a taxa de juros mensal. A calculadora aplica a fórmula de parcelas fixas (tabela Price) e mostra o valor da parcela e o total a pagar. Exemplo: R$ 10.000 em 60 meses a 1,8% ao mês dão parcelas de cerca de R$ 300, mas a taxa real depende do banco e do seu perfil.
Qual é a margem consignável e como ela entra na simulação?
Margem consignável é o percentual máximo da sua renda que pode ser comprometido com parcelas do consignado. Se a parcela simulada for maior que a margem livre, o banco não aprova esse valor, então ajuste o prazo ou o valor solicitado até a parcela caber.
A simulação do consignado garante a aprovação do empréstimo?
Não. A simulação é uma estimativa e não obriga você a contratar. A aprovação depende da análise do banco, da sua margem disponível, do convênio (INSS, órgão público ou empresa) e dos seus documentos.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.