Método avalanche: por que pagar a dívida mais cara primeiro
A regra simples que faz você pagar menos juros: ordenar as dívidas pela taxa e atacar a mais cara primeiro.

Neste artigo
Quem tem mais de uma dívida costuma pagar todas um pouco por mês, sem critério. Parece justo, mas sai caro: enquanto você divide o esforço igualmente, a dívida mais cara continua cobrando juros altos sobre um saldo que quase não diminui.
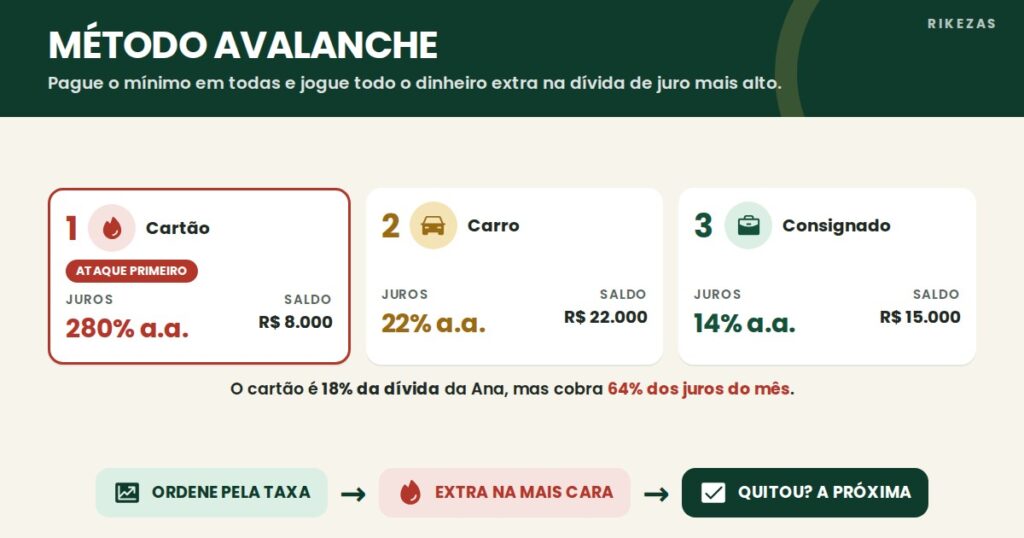
O método avalanche resolve isso com uma regra simples: ordenar as dívidas pela taxa de juros e atacar uma de cada vez, da mais cara para a mais barata.
Como funciona
- Liste todas as dívidas com saldo devedor, taxa de juros e parcela.
- Ordene pela taxa de juros, da maior para a menor. Compare sempre a mesma unidade: ao ano com ao ano, ao mês com ao mês.
- Pague a parcela mínima de todas, para não gerar multa nem atraso.
- Coloque todo o dinheiro extra na primeira da lista. Amortizações, sobras do mês, décimo terceiro.
- Quando ela acabar, passe para a próxima, somando a parcela que ficou livre ao valor extra. O pagamento vai ganhando força, como uma avalanche.
As dívidas da Ana
A Ana deve R$ 45.000 no total, em três dívidas. Ordenadas pela taxa:
| Dívida | Saldo | Taxa ao ano | Parcela | Juros no mês |
|---|---|---|---|---|
| Cartão de crédito | R$ 8.000 | 280% | R$ 300 | R$ 941,40 |
| Financiamento do carro | R$ 22.000 | 22% | R$ 900 | R$ 367,60 |
| Consignado | R$ 15.000 | 14% | R$ 600 | R$ 164,69 |
| Total | R$ 45.000 | 65,2% | R$ 1.800 | R$ 1.473,68 |
O cartão é só 18% do que ela deve, mas responde por 64% dos juros do mês. E tem um problema maior: a parcela de R$ 300 não cobre nem os R$ 941,40 de juros. A diferença, R$ 641,40, entra no saldo. A Ana paga em dia e, mesmo assim, deve mais a cada mês.
Como transformar taxa ao ano em taxa ao mês
Bancos às vezes informam a taxa ao mês, outras vezes ao ano. Para comparar, converta tudo para a mesma base. A conta não é dividir por 12, porque os juros são compostos:
Os 280% ao ano do cartão viram cerca de 11,8% ao mês. Os 22% do carro, cerca de 1,67% ao mês. Os 14% do consignado, cerca de 1,10%. Os juros do mês são o saldo vezes a taxa mensal: R$ 8.000 × 11,77% dá os R$ 941,40 da tabela.
Simulação: quanto tempo para quitar o cartão
Suponha que a Ana pause os R$ 1.400 que hoje investe todo mês e coloque esse valor no cartão, junto com a parcela de R$ 300. São R$ 1.700 por mês contra a dívida mais cara:
| Mês | Saldo depois do pagamento |
|---|---|
| 1 | R$ 7.241 |
| 2 | R$ 6.394 |
| 3 | R$ 5.446 |
| 4 | R$ 4.387 |
| 5 | R$ 3.203 |
| 6 | R$ 1.880 |
| 7 | R$ 401 |
| 8 | quitado (último pagamento de R$ 448) |
Em oito meses a dívida acaba, com cerca de R$ 4.350 pagos em juros no caminho. A partir do nono mês, os R$ 1.700 ficam livres: ela volta a investir os R$ 1.400 e soma os R$ 300 da parcela antiga ao pagamento do financiamento do carro, a próxima da fila.
Uma alternativa que muita gente considera é usar parte da reserva de emergência para quitar a dívida de uma vez. A Ana tem R$ 40.000 guardados: usar R$ 8.000 zera os juros do cartão na hora, e a reserva é recomposta nos meses seguintes com os R$ 1.700 que iriam para a fatura. O cuidado é não ficar sem proteção nenhuma. Veja quantos meses de reserva manter.
Avalanche ou bola de neve?
O método bola de neve ordena as dívidas pelo menor saldo, e não pela maior taxa. A ideia é ganhar ânimo quitando uma dívida inteira logo no começo. Matematicamente, a avalanche sempre paga menos juros ou empata. A bola de neve pode funcionar melhor para quem precisa de vitórias rápidas para não desistir.
No caso da Ana, os dois métodos começam pelo mesmo lugar: o cartão é a dívida mais cara e também a de menor saldo. A diferença aparece depois. Pela avalanche, a próxima é o carro (22% ao ano). Pela bola de neve, seria o consignado, que tem saldo menor (R$ 15.000) mas juros de 14%.
Outras saídas para dívidas caras
- Trocar dívida cara por barata. Um empréstimo com juros menores, usado só para quitar o cartão, reduz o custo. Só funciona se o cartão não voltar a ser usado além do que cabe no mês.
- Renegociar. Bancos costumam oferecer condições melhores para quitar à vista ou parcelar com juros menores, principalmente em mutirões de negociação.
- Portabilidade de crédito. Financiamentos e consignados podem ser levados para outro banco que cobre menos, sem custo para você.
Antes de qualquer troca, compare o custo efetivo total (CET), que inclui tarifas, seguros e impostos, e não só a taxa de juros anunciada.
No Rikezas, você cadastra cada dívida com saldo, taxa ao ano e parcela. O app ordena a lista pelo método avalanche, calcula os juros do mês e a taxa média, marca com “Estancar primeiro” a dívida cuja parcela não cobre os juros e sugere a parcela mínima para o saldo parar de crescer. O simulador de quitação mostra quantos meses e quanto de juros você economiza com um valor extra por mês.
Perguntas frequentes
Vale a pena investir enquanto tenho dívidas?
Depende da taxa. Dívidas mais caras do que qualquer investimento comum, como cartão e cheque especial, costumam vir antes. Dívidas baratas, como alguns financiamentos imobiliários, podem conviver com investimentos.
E se duas dívidas tiverem a mesma taxa?
Comece pela de menor saldo. Ela acaba antes e libera a parcela para a próxima.
Amortizar reduz a parcela ou o prazo?
Em financiamentos você costuma poder escolher. Reduzir o prazo economiza mais juros; reduzir a parcela alivia o orçamento do mês. Na avalanche, o mais comum é reduzir o prazo.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.