Como criar o hábito de investir todo mês
O segredo não é escolher o investimento perfeito, e sim fazer o aporte acontecer todo mês, sem depender de força de vontade.

Neste artigo
Quase todo mundo já começou a investir em algum momento. Difícil é continuar. Um mês aparece uma despesa inesperada, no outro o dinheiro simplesmente acaba antes da data, e quando você percebe, o último aporte foi há meio ano.
O problema raramente é falta de conhecimento sobre investimentos. É falta de um sistema que faça o aporte acontecer sem depender do humor do mês. Este artigo é sobre esse sistema.
Pague-se primeiro
O jeito mais comum de investir é o que menos funciona: pagar todas as contas, gastar ao longo do mês e investir o que sobrar no final. Quase nunca sobra, porque o gasto se ajusta ao dinheiro disponível na conta.
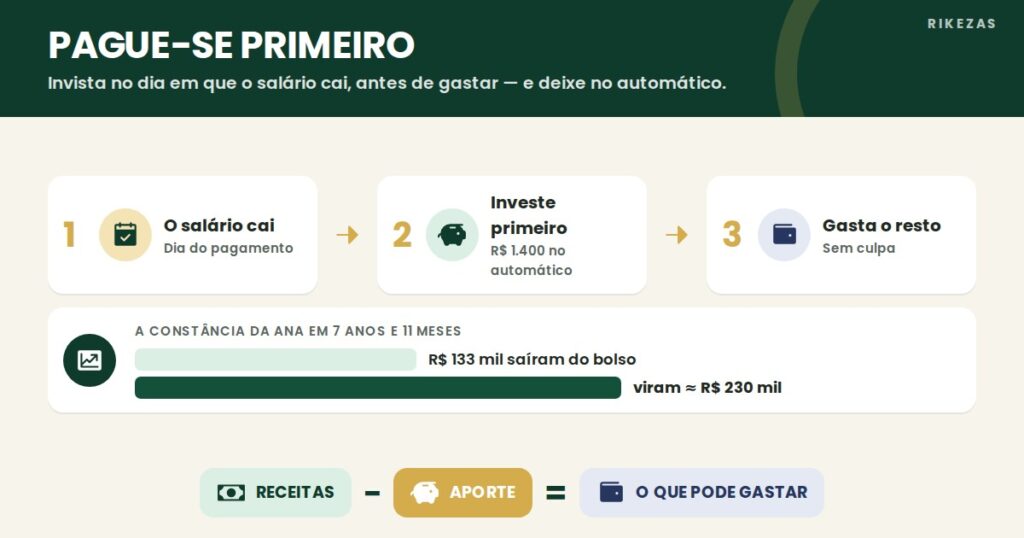
Inverta a ordem. No dia em que o salário cai, a primeira transferência é para o investimento. O resto do mês se organiza com o que ficou. Você trata o aporte como uma conta fixa, tão obrigatória quanto o aluguel, só que paga para você mesmo.
Automatize o aporte
Força de vontade acaba. Automação, não. A maioria dos bancos e corretoras permite programar:
- Transferência automática da conta salário para a conta da corretora, no dia do pagamento;
- Investimento programado em títulos do Tesouro Direto ou em fundos, com valor e dia fixos;
- Aplicação automática do saldo parado em um produto de liquidez diária, enquanto você decide onde investir.
Depois de configurado, o aporte acontece mesmo nos meses em que você está ocupado, cansado ou desanimado.
Quanto investir
Um valor que caiba no orçamento mesmo num mês ruim. É melhor investir R$ 200 todo mês do que R$ 1.000 em alguns meses e nada nos outros. Se você nunca investiu, comece com algo entre 5% e 10% da renda e suba aos poucos.
A Ana definiu um aporte de R$ 1.400 por mês, 10% das receitas de R$ 14.000. Pelo orçamento, ela poderia investir mais, porque sobram R$ 5.400. Mas ela preferiu um valor que tem certeza de cumprir e aumentar com o tempo. Para descobrir quanto sobra no seu mês, veja o artigo sobre taxa de poupança.
O que a constância faz em alguns anos
Os juros compostos são juros sobre juros. No começo, quase não aparecem. Com o tempo, passam a responder por uma parte cada vez maior do crescimento. Veja o plano da Ana, que parte de R$ 105.000 investidos e aporta R$ 1.400 por mês, com uma premissa de retorno de 13% ao ano:
| De onde vem o dinheiro | Valor |
|---|---|
| Carteira inicial | R$ 105.000 |
| Rendimento da carteira inicial | R$ 187.000 |
| Aportes (95 × R$ 1.400) | R$ 133.000 |
| Rendimento dos aportes | R$ 97.000 |
| Carteira projetada | R$ 522.000 |
Os R$ 133 mil que saíram do bolso da Ana viram cerca de R$ 230 mil. É o suficiente para chegar à meta de R$ 521.739, valor que pagaria R$ 6.000 por mês de renda passiva a 1,15% ao mês. Os números são uma projeção com premissas: o rendimento real varia de ano para ano. A conta completa está em quanto preciso ter investido para viver de renda.
Onde investir o aporte
Este artigo não indica investimentos, porque a escolha depende do seu objetivo, do prazo e de quanto risco você aceita. Mas uma ordem de prioridades ajuda a decidir para onde vai cada aporte:
- Dívidas caras primeiro. Pagar uma dívida de cartão rende, na prática, os juros que você deixa de pagar. Veja o método avalanche.
- Reserva de emergência. Em aplicação segura e de resgate rápido. Leia quantos meses guardar.
- Objetivos de médio prazo, como uma troca de carro ou uma viagem, em aplicações com prazo compatível com a data.
- Longo prazo, em ativos que geram renda, diversificados entre tipos diferentes.
E quando o mês aperta?
Vai acontecer. Nesses meses, reduza o aporte em vez de cancelar. Investir R$ 100 mantém o hábito vivo, e o hábito é o que garante a volta ao valor normal no mês seguinte. Se a despesa for realmente uma emergência, é para isso que a reserva existe.
Também vale o contrário: quando entrar um dinheiro extra, como décimo terceiro, bônus ou restituição do imposto de renda, decida antes de ele chegar quanto vai para o investimento.
Aumente o aporte a cada aumento
Uma regra simples: a cada aumento de renda, metade vai para o padrão de vida e metade para o aporte. Você sente a melhora no dia a dia e, ao mesmo tempo, acelera o patrimônio. Se a Ana recebesse um aumento de R$ 1.200 e seguisse essa regra, o aporte subiria para R$ 2.000. Com isso, a data da meta chegaria um ano antes, em agosto de 2033.
Registre o que de fato investiu
Planejar R$ 1.400 e investir R$ 900 é diferente de investir R$ 1.400. Uma vez por mês, anote quanto entrou de fato na carteira e compare com o plano. O hábito de conferir é o que mantém o hábito de investir.
No Rikezas, você define o aporte mensal no plano e, no fechamento de cada mês, registra o aporte real. O app compara o realizado com o projetado e mostra se você está à frente ou atrás do caminho até a meta.
Perguntas frequentes
Qual é o melhor dia para investir?
O dia em que o dinheiro entra. Quanto mais tempo ele fica na conta corrente, maior a chance de ser gasto.
Vale a pena investir pouco?
Vale. No começo, o mais importante é criar o hábito. O valor aumenta junto com a renda e com a confiança.
Devo parar de investir quando o mercado cai?
Quem investe todo mês compra mais barato quando o mercado cai. Parar nesses momentos costuma ser o que mais prejudica o resultado de longo prazo. Se a queda tira o seu sono, revise o quanto de risco faz sentido para você.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.