Regra 50/30/20: como aplicar no salário brasileiro (com exemplo real)
Uma divisão simples para saber quanto dá para gastar, e o que fazer quando as parcelas de dívida não deixam a conta fechar.

Neste artigo
O salário cai na conta e vem a dúvida: quanto disso dá para gastar sem comprometer o mês que vem? Sem uma referência, a resposta costuma ser “até acabar”. A regra 50/30/20 é a referência mais simples que existe para dividir o salário, e funciona bem para quem nunca fez um orçamento. Mas ela tem limites, e no Brasil eles aparecem rápido, principalmente para quem tem parcelas de dívida ou renda apertada.
Abaixo, a regra aplicada a um salário de R$ 4.000, o critério para separar necessidade de desejo e o que fazer quando a conta não fecha.
A regra 50/30/20 em uma linha
A divisão foi popularizada nos Estados Unidos pelo livro All Your Worth, de Elizabeth Warren e Amelia Warren Tyagi, publicado em 2005. A ideia é dar a cada real um destino antes de gastar, sem precisar controlar cada centavo.
Dois detalhes fazem diferença na prática:
- A base é a renda líquida, o que de fato cai na conta depois de INSS, imposto de renda e outros descontos do contracheque. Não use o salário bruto.
- Os 20% não são sobra. Eles saem primeiro, no dia em que o salário cai. Se ficarem para o fim do mês, quase nunca sobram.
Exemplo com salário de R$ 4.000
Com R$ 4.000 líquidos por mês, a regra reserva R$ 2.000 para necessidades, R$ 1.200 para desejos e R$ 800 para poupar e quitar dívidas. Veja como isso pode ficar com itens do dia a dia:
| Item | Valor |
|---|---|
| Aluguel e condomínio | R$ 1.100 |
| Mercado | R$ 500 |
| Luz, água, gás e internet | R$ 220 |
| Transporte | R$ 180 |
| Necessidades (50%) | R$ 2.000 |
| Restaurantes e delivery | R$ 400 |
| Lazer e passeios | R$ 300 |
| Roupas e compras | R$ 250 |
| Academia | R$ 150 |
| Assinaturas e streaming | R$ 100 |
| Desejos (30%) | R$ 1.200 |
| Reserva de emergência | R$ 500 |
| Investimento de longo prazo | R$ 300 |
| Poupar e quitar dívidas (20%) | R$ 800 |
| Total | R$ 4.000 |
Repare que o aluguel sozinho leva mais da metade das necessidades. Em cidades grandes, é comum a moradia passar disso, e é aí que a regra começa a apertar. Também vale notar que os R$ 800 da última parte não precisam ser só investimento: enquanto houver dívida cara, eles servem para quitá-la.
E o dinheiro que não vem todo mês, como décimo terceiro, férias, bônus ou restituição do imposto de renda? Ele fica fora da divisão mensal. Decida o destino antes de ele chegar: quitar uma dívida cara, completar a reserva ou cobrir os gastos anuais. Se sobrar, uma parte pode ir para desejos sem culpa.
O que é necessidade e o que é desejo
A pergunta que separa os dois é: se eu deixar de pagar isto, minha vida ou meu trabalho ficam comprometidos? Se sim, é necessidade. Se só fica menos confortável, é desejo.
Necessidades
Moradia, contas da casa, mercado, transporte para o trabalho, plano de saúde, remédios, escola dos filhos e o pagamento mínimo das dívidas. São gastos que você teria mesmo num mês sem nenhum prazer.
Desejos
Restaurantes, delivery, viagens, roupas além do básico, assinaturas, academia, presentes, troca de celular antes da hora. Não são supérfluos no sentido ruim: são a parte do orçamento que deixa a vida boa. A regra reserva 30% para eles justamente para que o plano seja sustentável.
Os casos de fronteira
Muitos gastos têm uma parte de cada. O mercado é necessidade, mas o vinho e os importados no carrinho são desejo. A internet é necessidade, mas o plano mais rápido e caro talvez não seja. O carro pode ser necessidade para quem depende dele para trabalhar e desejo para quem mora perto do metrô. Uma regra prática: a versão básica entra em necessidades e a diferença para a versão melhor vai para desejos.
Seja honesto nessa separação. Classificar tudo como necessidade faz a conta parecer impossível e tira o valor do método.
Quando a regra não serve (dívidas, renda baixa)
A regra foi pensada para quem já tem as contas em ordem. Em duas situações comuns no Brasil, ela precisa de ajuste.
Parcelas de dívida altas
Imagine que, dos mesmos R$ 4.000, R$ 1.000 vão para parcelas de consignado e cartão parcelado. Isso é 25% da renda, mais do que os R$ 800 que a regra separa para poupar e quitar dívidas. Só as parcelas já estouram essa parte em R$ 200.
O ajuste é temporário: os desejos encolhem enquanto as dívidas existem.
| Parte | Regra 50/30/20 | Ajuste com dívidas |
|---|---|---|
| Necessidades | R$ 2.000 (50%) | R$ 2.000 (50%) |
| Desejos | R$ 1.200 (30%) | R$ 600 (15%) |
| Parcelas de dívidas | R$ 800 (20%) | R$ 1.000 (25%) |
| Reserva de emergência | incluída acima | R$ 400 (10%) |
| Total | R$ 4.000 | R$ 4.000 |
Por que manter R$ 400 para a reserva em vez de jogar tudo na dívida? Porque, sem nenhum colchão, o próximo imprevisto vira uma nova dívida. Uma reserva pequena quebra esse ciclo. O artigo sobre reserva de emergência mostra quanto guardar.
Quando as parcelas acabam, os R$ 1.000 liberados voltam para o orçamento e a divisão retorna ao 50/30/20: R$ 1.200 para desejos e R$ 800 para poupar. Se houver mais de uma dívida, decidir qual quitar antes faz diferença nos juros. Veja quais dívidas pagar primeiro.
Renda baixa
Com R$ 2.000 líquidos por mês e R$ 1.500 de necessidades, só o básico já leva 75% da renda. Sobram R$ 500, ou 25%. Nesse caso, uma divisão possível é R$ 300 para desejos (15%) e R$ 200 para poupar (10%). Guardando R$ 200 por mês, um mês de necessidades fica reservado em 7 meses e meio.
Pode parecer pouco, mas o hábito de separar uma parte antes de gastar vale mais que o percentual exato. Quando a renda subir, aumente primeiro a parte de poupar e só depois os desejos. Se as necessidades passam de 50% por causa de um gasto específico, como o aluguel, vale olhar para ele com calma: às vezes uma mudança grande resolve mais do que cortar dez pequenos.
Renda que muda todo mês
Autônomos, comissionados e quem vive de trabalhos extras não têm um salário fixo para dividir. A saída é usar como base o menor mês recente, não a média. Se nos últimos seis meses a renda foi de R$ 3.200, R$ 4.100, R$ 3.600, R$ 4.800, R$ 3.500 e R$ 4.400, a média dá R$ 3.933, mas o plano deve partir de R$ 3.200: R$ 1.600 para necessidades, R$ 960 para desejos e R$ 640 para poupar.
Nos meses melhores, o que passar da base vai primeiro para a reserva. É ela que segura os meses fracos sem que você precise recorrer ao cartão.
Como acompanhar todo mês
Dividir o salário uma vez é fácil. O difícil é saber, no fim do mês, se a divisão aconteceu de verdade. Uma rotina simples resolve:
- No dia do salário, transfira os 20% (ou o percentual ajustado) para a reserva, o investimento ou a dívida.
- Durante o mês, classifique cada gasto como necessidade ou desejo. Uma olhada por semana basta.
- No fim do mês, some cada parte e divida pela renda líquida. Compare com 50, 30 e 20.
- Ajuste o mês seguinte. Se os desejos passaram de 30%, defina um teto para a categoria que mais cresceu.
Cuidado com os gastos que vêm uma vez por ano. IPVA de R$ 1.800, IPTU de R$ 900 e material escolar de R$ 900 somam R$ 3.600, ou R$ 300 por mês. Num salário de R$ 4.000, isso é 7,5% da renda, e precisa caber nas necessidades. Se você não separa esse valor todo mês, a regra parece funcionar de fevereiro a dezembro e quebra em janeiro.
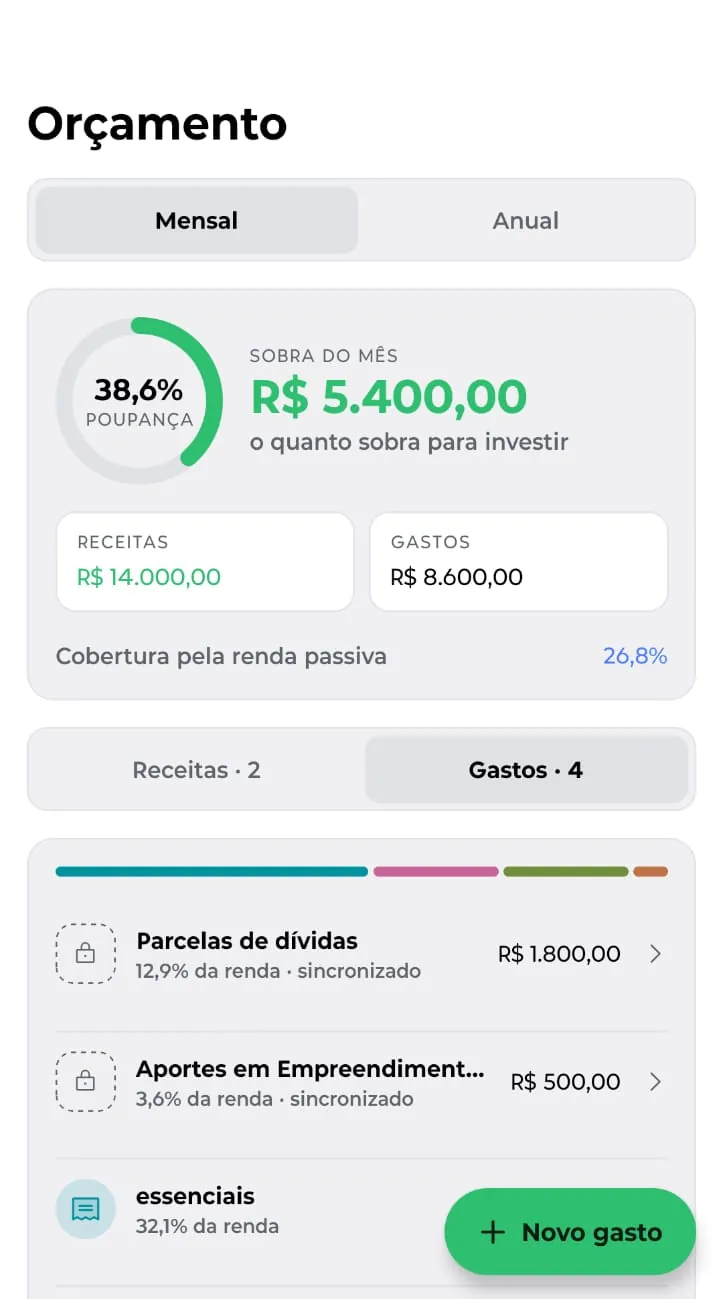
Fazer essa conta à mão funciona, mas cansa. No Rikezas, o orçamento mostra cada categoria como percentual da renda, já contando as parcelas das dívidas, então você vê na hora se moradia, lazer ou parcelas estão acima do que a regra sugere.
Com o tempo, o número que mais importa é o da última parte: quanto da renda sobra e vai de fato para a reserva e os investimentos. Esse é o assunto do artigo sobre taxa de poupança.
Perguntas frequentes
A regra 50/30/20 funciona para quem ganha pouco?
Funciona como direção, mas raramente nos números exatos. Quando as necessidades passam de 50%, reduza a parte de desejos e mantenha alguma poupança, mesmo que seja 5% ou 10%. O importante é separar essa parte antes de gastar.
Parcela de dívida entra em qual parte?
Na parte de 20%, junto com a poupança. Se a parcela for o mínimo para não atrasar e o orçamento estiver apertado, dá para tratá-la como necessidade. Quando as parcelas passam de 20% da renda, a divisão precisa de ajuste temporário até as dívidas acabarem.
O que fazer se as necessidades passam de 50%?
Primeiro, confira se tudo ali é mesmo necessidade. Depois, olhe os maiores itens, como moradia e transporte, porque um ajuste neles vale mais que vários cortes pequenos. Enquanto isso, reduza os desejos para manter alguma poupança.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.