Para onde vai seu dinheiro? Como descobrir em 3 passos
Extrato, categorias e uma comparação: descubra em uma tarde onde o salário está sumindo.

Neste artigo
“O salário cai e, quando vejo, já foi. Não sei para onde.” Se essa frase parece sua, o problema raramente é falta de dinheiro ou de força de vontade. É falta de informação. O controle financeiro pessoal começa por uma pergunta simples, para onde vai o dinheiro, e a resposta está num documento que você já tem: o extrato do banco.
Você não precisa de planilha elaborada nem de meses de registro. Dá para descobrir em uma tarde, em três passos, olhando para o que já aconteceu. O que vem depois, cortar ou ajustar, fica muito mais fácil quando você sabe exatamente onde mexer.
Por que o dinheiro some sem controle financeiro pessoal
Os gastos grandes não são o problema. Aluguel, escola e financiamento têm valor fixo, data marcada e você sabe de cor quanto custam. O dinheiro some nos gastos pequenos e frequentes: o lanche de R$ 35, o Pix de R$ 20, a assinatura de R$ 29,90 que renovou sozinha.
Cada um, isolado, parece irrelevante. A soma não é. E três coisas fazem a soma passar despercebida:
- Pagamento sem atrito. Cartão por aproximação, Pix e aplicativo com cartão salvo tiram o momento em que você via o dinheiro sair da carteira.
- Memória seletiva. A gente lembra do gasto que doeu e esquece o que foi rápido. Por isso a estimativa de quanto gastamos quase sempre fica abaixo do real.
- Cartão de crédito. O gasto de hoje só aparece na fatura do mês que vem, misturado com dezenas de outros. Quando a fatura chega, ninguém lembra mais de cada compra.
Os três passos a seguir trocam a memória pelo registro. É a base de qualquer método de orçamento, inclusive a regra 50/30/20.
Passo 1: o extrato
Baixe o extrato da conta corrente e as faturas do cartão de crédito dos últimos três meses. Um mês só engana: pode ter caído um gasto anual, uma viagem ou um mês atípico. Três meses mostram o padrão.
- Junte todas as contas. Se você usa dois bancos ou dois cartões, pegue de todos. Um gasto que fica de fora distorce o resultado.
- Prefira o arquivo ao PDF. A maioria dos bancos exporta o extrato em OFX ou CSV, que abre em planilha e em aplicativos de finanças. O PDF serve, mas dá mais trabalho.
- Tire as transferências entre contas suas. Pagar a fatura do cartão com a conta corrente não é gasto novo: os gastos já estão na fatura. Contar os dois duplica o valor.
- Anote quanto entrou. Salário, renda extra, reembolsos. É a base para saber se o mês fechou no azul.
Não tente lembrar o que cada lançamento foi antes de terminar de juntar tudo. Primeiro reúna, depois classifique.
E o dinheiro em espécie?
Saque aparece no extrato como uma linha só, sem dizer o que foi comprado. Se você saca pouco, trate o saque como uma categoria própria. Se saca muito, anote por uma ou duas semanas o que paga em dinheiro: feira, estacionamento, lanche na rua. Isso basta para estimar como o valor se divide.
Passo 2: as categorias
Agora dê uma categoria a cada lançamento. Poucas categorias funcionam melhor que muitas: com trinta, você passa a tarde decidindo se o pão é “padaria” ou “mercado”. Comece com oito ou dez:
- Moradia: aluguel ou prestação, condomínio, luz, água, gás, internet.
- Mercado: compras de casa, inclusive feira e padaria.
- Transporte: combustível, transporte público, corridas de aplicativo, manutenção.
- Saúde: plano, consultas, farmácia.
- Delivery e lanches: separado do mercado, porque costuma ser a maior surpresa.
- Assinaturas: streaming, música, armazenamento, aplicativos, academia.
- Compras e Pix avulsos: o que não se encaixa em outro lugar.
- Lazer: saídas, viagens, presentes.
- Dívidas: parcelas de empréstimos e financiamentos, se houver.
Separe também os gastos que não acontecem todo mês, como IPVA, IPTU, material escolar e seguro do carro. Eles não são surpresa: têm data certa no ano. Divida o valor anual por 12 e trate como um gasto mensal, senão o mês em que eles caem sempre parece um desastre.
Some cada categoria nos três meses e divida por três. Esse é o seu gasto médio mensal em cada uma. Se aparecer um lançamento que você não reconhece, marque e investigue depois: às vezes é uma assinatura esquecida, às vezes é cobrança indevida.
Passo 3: planejado x realizado
Antes de olhar o resultado, anote quanto você acha que gasta em cada categoria. Depois compare com o que o extrato mostrou. É essa comparação que revela onde está o vazamento. Faça a estimativa de cabeça, sem consultar nada, e escreva antes de ver os números. Se você olhar o extrato primeiro, a estimativa se ajusta sozinha e a comparação perde o sentido.
Veja o caso da Carla (exemplo ilustrativo), que recebe R$ 4.800 líquidos por mês e jurava que sobravam uns R$ 1.000:
| Categoria | Achava | Real (média) | Diferença |
|---|---|---|---|
| Moradia | R$ 1.700 | R$ 1.712 | R$ 12 |
| Mercado | R$ 800 | R$ 968 | R$ 168 |
| Transporte | R$ 400 | R$ 547 | R$ 147 |
| Saúde e farmácia | R$ 150 | R$ 238 | R$ 88 |
| Delivery e lanches | R$ 200 | R$ 586 | R$ 386 |
| Assinaturas | R$ 60 | R$ 186 | R$ 126 |
| Compras e Pix avulsos | R$ 100 | R$ 394 | R$ 294 |
| Lazer | R$ 300 | R$ 412 | R$ 112 |
| Total | R$ 3.710 | R$ 5.043 | R$ 1.333 |
A Carla achava que gastava R$ 3.710 e que sobravam R$ 1.090. Na verdade, gasta R$ 5.043, ou 105,1% do salário. Faltam R$ 243 por mês, que ela cobria sem perceber com o limite do cartão e do cheque especial.
Vale olhar também quanto cada categoria pesa na renda. A moradia leva 36% do salário dela, o mercado 20%, o delivery 12% e o transporte 11%. Isso ajuda a ver proporções, e não só valores: um delivery que consome mais do que o transporte merece atenção, mesmo que cada pedido pareça barato.
O padrão dos pequenos gastos
Repare onde ela errou menos: na moradia, a diferença foi de R$ 12. Onde errou mais foi nos gastos pequenos. Delivery, assinaturas e compras avulsas somam R$ 1.166 por mês, contra os R$ 360 que ela imaginava. Só essas três categorias explicam R$ 806 da diferença, 60% do buraco. Em um ano, são R$ 13.992.
No delivery, foram 42 pedidos em três meses, com média de R$ 41,86 cada: uns três por semana, nenhum deles caro. Nas assinaturas, eram seis serviços que somavam R$ 186,40, dois deles de streaming que ela quase não usava. Nenhum desses gastos é um erro em si. O problema é que, sem somar, ela não tinha como decidir se valiam o que custavam.
Esse é o resultado mais comum do exercício: os grandes gastos estão onde você imaginava, e a diferença mora nos pequenos.
O que fazer com o que você descobriu
Descobrir é metade do caminho. A outra metade é transformar a descoberta em decisão, sem cair no corte radical que dura duas semanas.
- Ataque a maior diferença primeiro. Não a maior categoria, a maior diferença entre o que você achava e o que gasta. É ali que o gasto acontece no piloto automático.
- Corte pela metade, não a zero. Proibir delivery costuma falhar. Reduzir de três pedidos por semana para um ou dois dura mais.
- Cancele o que você não usa. Assinatura esquecida é o corte mais fácil: não muda nada na sua rotina.
- Defina um teto por categoria. Use a média real como ponto de partida e ajuste aos poucos. Teto baseado no que você gostaria de gastar, e não no que gasta, quebra no primeiro mês.
- Dê destino à sobra. Dinheiro que sobra sem destino volta a sumir. Mande para a reserva de emergência ou para a dívida mais cara no dia em que o salário cai.
No caso da Carla, cortar metade do delivery (R$ 293) e as duas assinaturas de streaming (R$ 74,80) libera R$ 367,80 por mês, ou R$ 4.413,60 em um ano. Com isso, o mês que fechava R$ 243 no vermelho passa a sobrar R$ 124,80, sem mexer na moradia nem no mercado.
Repita todo mês
A tarde de descoberta mostra a fotografia. O hábito é que muda o filme. Uma vez por mês, compare o planejado com o realizado de cada categoria e veja se os cortes se mantiveram. O fechamento mensal é o momento certo para isso. Nos primeiros meses, espere recaídas: um mês com mais delivery não desfaz o trabalho. O que conta é a média ao longo do tempo, e ela só aparece para quem continua registrando.
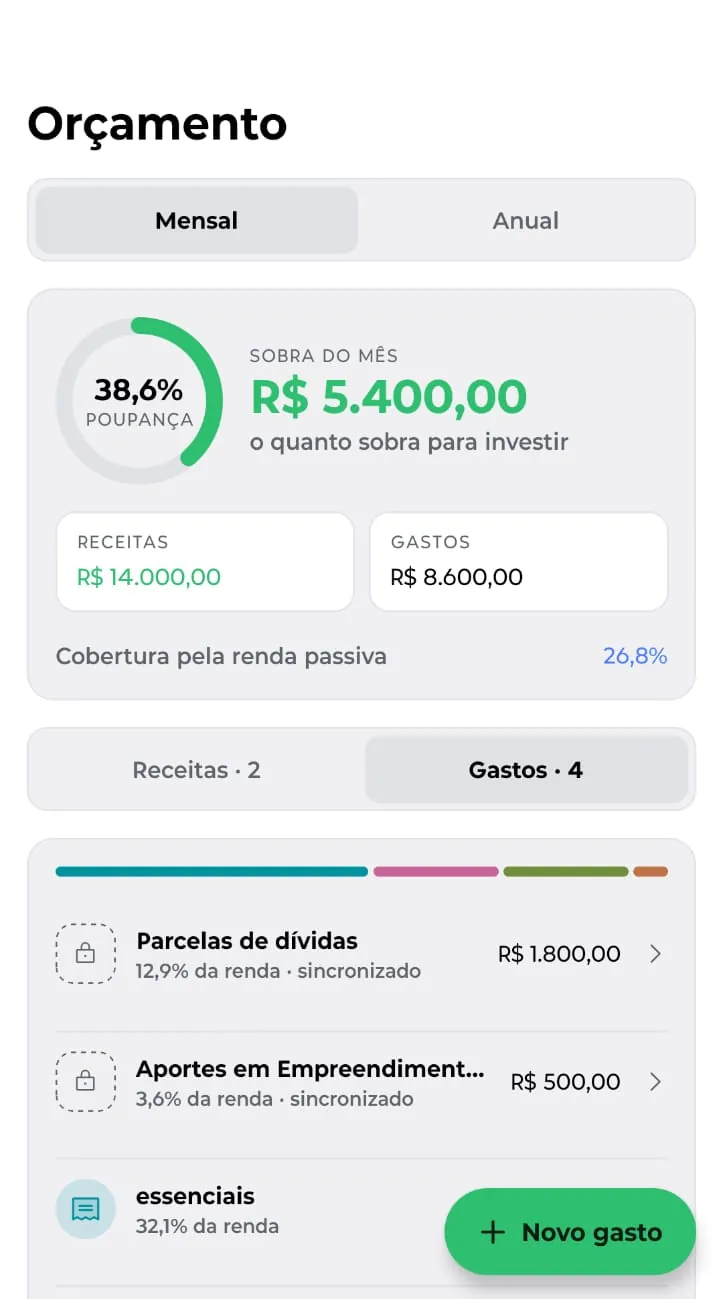
Você pode fazer esse acompanhamento numa planilha ou num aplicativo; as vantagens de cada um estão no artigo planilha ou app. No Rikezas, você importa pelo computador as receitas e despesas do mês em CSV, já com as categorias, e o app mostra, mês a mês, o planejado ao lado do realizado e quanto cada categoria pesa na sua renda.
Perguntas frequentes
Como descobrir para onde vai meu dinheiro?
Baixe o extrato da conta e as faturas do cartão dos últimos três meses, agrupe os lançamentos em categorias e tire a média mensal de cada uma. Depois compare com o que você achava que gastava. A maior diferença mostra onde o dinheiro está sumindo.
Quais categorias usar no orçamento?
Comece com oito a dez: moradia, mercado, transporte, saúde, delivery e lanches, assinaturas, compras avulsas, lazer e dívidas. Poucas categorias tornam o registro rápido. Se uma ficar grande demais, divida depois.
Como parar de gastar à toa?
Primeiro descubra quanto o gasto à toa soma no mês, porque o valor total costuma surpreender. Depois reduza pela metade em vez de proibir, cancele o que não usa e mande a sobra para um destino no dia do salário.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.