Reserva de emergência: quantos meses guardar
O colchão que impede um imprevisto de virar dívida: quanto guardar, onde deixar e quando usar.

Neste artigo
O carro quebra, um dente precisa de canal, a empresa corta o seu cargo. Imprevistos não avisam, e quem não tem dinheiro separado costuma resolver do jeito mais caro: no cartão de crédito, no cheque especial ou com um empréstimo às pressas.
A reserva de emergência existe para quebrar esse ciclo. Ela não é investimento para ficar rico. É o colchão que impede que um problema pontual vire uma dívida de anos.
Quantos meses guardar
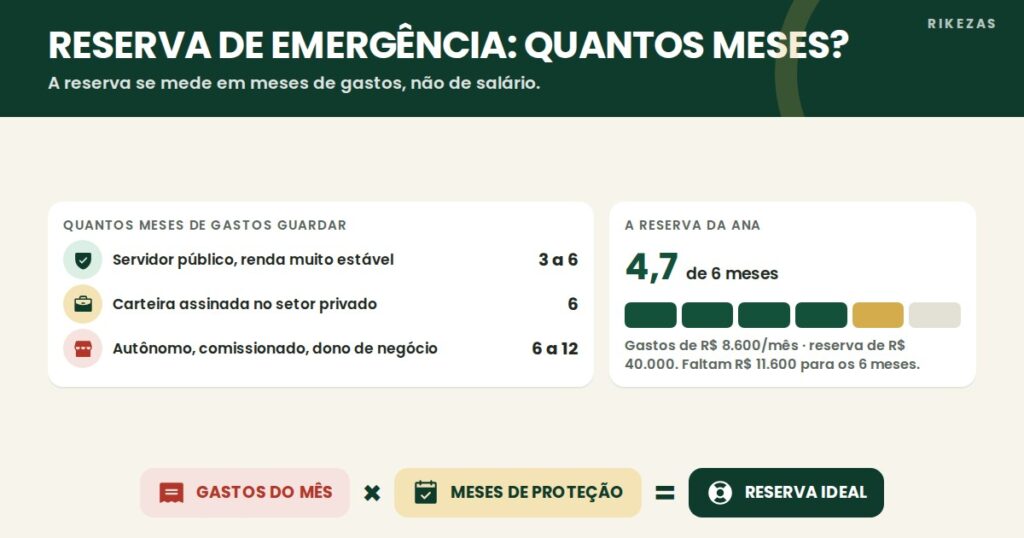
A reserva é medida em meses de gastos, não em meses de salário. O que importa é quanto tempo você consegue manter a sua vida funcionando sem nenhuma renda entrando. A referência mais usada:
| Situação | Meses de gastos |
|---|---|
| Servidor público ou renda muito estável | 3 a 6 |
| Carteira assinada no setor privado | 6 |
| Autônomo, comissionado ou dono de negócio | 6 a 12 |
| Família com uma única renda ou dependentes | somar alguns meses |
Quanto mais incerta for a sua renda, e quanto mais tempo você levaria para conseguir outra, maior deve ser a reserva.
Como calcular a sua
Some tudo o que você gasta em um mês normal, incluindo as parcelas de dívidas, que continuam vencendo mesmo se a renda parar. Depois multiplique pelo número de meses que faz sentido para você.
O caso da Ana
A Ana tem carteira assinada e faz alguns trabalhos como freelancer. Os gastos dela somam R$ 8.600 por mês, e a reserva está em R$ 40.000.
| Conta | Valor |
|---|---|
| Gastos do mês | R$ 8.600 |
| Reserva atual | R$ 40.000 |
| Meses cobertos hoje (40.000 ÷ 8.600) | 4,7 meses |
| Reserva para 6 meses (8.600 × 6) | R$ 51.600 |
| Quanto falta | R$ 11.600 |
Quatro meses e pouco já é uma proteção real. Se ela separar R$ 1.000 por mês para a reserva, completa os 6 meses em um ano.
Repare num detalhe: R$ 1.800 dos gastos da Ana são parcelas de dívidas. Quando ela quitar alguma delas, os gastos caem e a mesma reserva passa a cobrir mais meses. Pagar dívidas também aumenta a sua proteção.
Onde guardar a reserva
A reserva precisa de três coisas, nesta ordem: segurança, resgate rápido e, por último, algum rendimento. Os tipos de aplicação que costumam cumprir esses requisitos:
- Tesouro Selic: título público, acompanha a taxa básica de juros e pode ser vendido em qualquer dia útil.
- CDB com liquidez diária: de banco sólido, que pague perto de 100% do CDI e esteja coberto pelo Fundo Garantidor de Créditos (FGC), dentro do limite de garantia.
- Conta remunerada: prática para uma parte pequena, que você pode precisar no mesmo dia.
Fica de fora tudo o que pode cair de preço justamente quando você precisar vender, como ações e fundos imobiliários, e tudo o que tem prazo de carência. A poupança é segura, mas costuma render menos que as opções acima.
Quando usar, e quando não usar
Use para o que é urgente e inevitável: perda de renda, problema de saúde, conserto da casa ou do carro que não pode esperar. Viagem, troca de celular e promoção imperdível não são emergência. Para esses objetivos, vale abrir uma reserva separada, com nome próprio.
Depois de usar, a prioridade número um passa a ser recompor a reserva. Até ela voltar ao tamanho certo, o dinheiro que sobra no mês vai para ela antes de qualquer outro investimento.
Como montar do zero
- Comece com um mês de gastos. A primeira meta é curta para dar o primeiro resultado rápido.
- Automatize. Programe uma transferência para o dia em que o salário cai. O que não passa pela conta corrente não é gasto por engano.
- Use o dinheiro extra. Décimo terceiro, restituição do imposto de renda e trabalhos extras aceleram a reserva sem apertar o mês.
- Reveja uma vez por ano. Se os seus gastos subiram, a reserva ideal também subiu.
Quer saber quanto sobra no seu mês para montar a reserva? O ponto de partida é a sua taxa de poupança.
No Rikezas, você marca a liquidez de cada ativo, e os que formam a reserva ficam como “Reserva”. O app divide esse total pelos seus gastos mensais e mostra quantos meses ele cobre, como um dos indicadores da saúde financeira: de 6 meses para cima, conta como saudável.
Perguntas frequentes
Devo investir antes de ter a reserva completa?
O mais comum é montar a reserva primeiro, porque sem ela um imprevisto obriga a vender investimentos na hora errada ou a fazer dívida. Quem prefere fazer os dois ao mesmo tempo costuma dividir a sobra do mês entre a reserva e os investimentos.
A reserva pode ficar na poupança?
Pode, ela é segura e tem resgate imediato. Só costuma render menos que o Tesouro Selic e os CDBs de liquidez diária, que têm o mesmo nível de segurança para essa finalidade.
Limite do cartão ou cheque especial servem como reserva?
Não. São dívidas com juros altos. Usar crédito numa emergência resolve o problema de hoje e cria outro para os próximos meses.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.