Taxa de poupança: quanto da renda guardar
O número que mostra em que ritmo você constrói patrimônio, e que depende mais de você do que do mercado.

Neste artigo
Muita gente acompanha a rentabilidade dos investimentos ao centavo e não sabe quanto da própria renda consegue guardar. É uma inversão de prioridades: no começo da vida financeira, o quanto você guarda pesa muito mais do que o quanto o dinheiro rende.
A taxa de poupança é o número que mede isso. Ela é simples de calcular e diz muito sobre o ritmo em que você caminha.
A fórmula
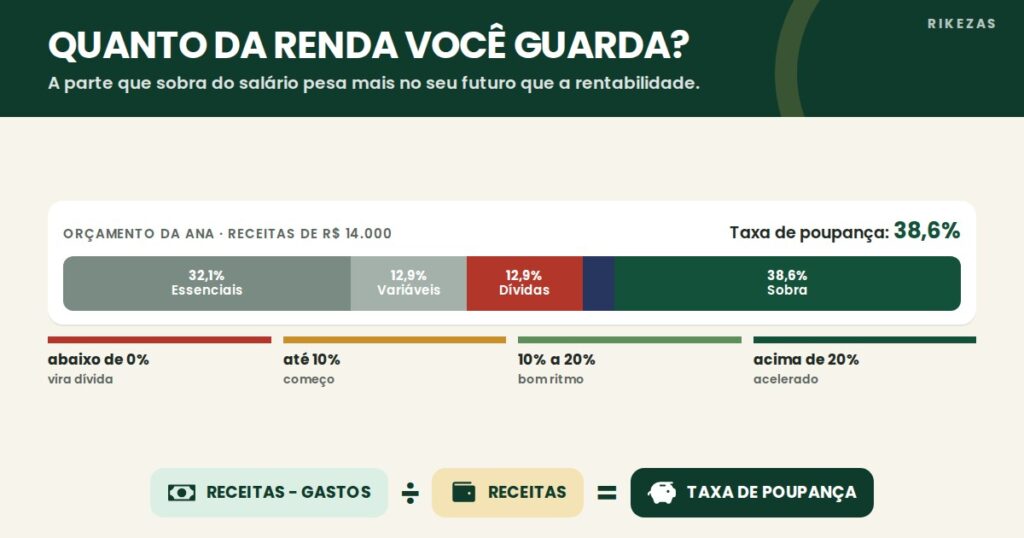
Receitas são tudo o que entra no mês: salário líquido, trabalhos extras, aluguéis. Gastos são tudo o que sai, inclusive as parcelas de dívidas. A diferença é a sobra, e a sobra dividida pela receita é a taxa de poupança.
O orçamento da Ana
| Item | Valor |
|---|---|
| Salário | R$ 12.000 |
| Trabalhos como freelancer | R$ 2.000 |
| Receitas | R$ 14.000 |
| Gastos essenciais (32,1%) | − R$ 4.500 |
| Gastos variáveis (12,9%) | − R$ 1.800 |
| Parcelas de dívidas (12,9%) | − R$ 1.800 |
| Aportes no negócio próprio (3,6%) | − R$ 500 |
| Gastos | − R$ 8.600 |
| Sobra (taxa de poupança de 38,6%) | R$ 5.400 |
A conta: R$ 5.400 ÷ R$ 14.000 = 38,6%. É uma taxa alta. Para comparação, uma referência comum é esta:
| Taxa de poupança | O que costuma significar |
|---|---|
| Abaixo de 0% | Gasta mais do que ganha; a diferença vira dívida |
| Até 10% | Começo: já há sobra, mas o ritmo é lento |
| 10% a 20% | Bom ritmo para construir patrimônio |
| Acima de 20% | Ritmo acelerado; a independência fica visível no horizonte |
Descubra para onde vai o seu dinheiro
Agora vem a parte interessante. Pelo orçamento, sobram R$ 5.400 por mês. Mas o plano de investimentos da Ana prevê aportes de R$ 1.400. Onde estão os outros R$ 4.000?
Esse descompasso é muito comum, e quase sempre tem uma destas explicações:
- Gastos que não entraram no orçamento: pequenas compras, assinaturas, presentes, delivery. Cada um parece pouco; somados, viram milhares.
- Dinheiro parado na conta corrente, sem destino e sem render.
- Gastos anuais esquecidos: IPVA, IPTU, material escolar e seguro, que caem de uma vez em alguns meses do ano.
Para descobrir qual é o seu caso, compare uma vez por mês a sobra do orçamento com o que de fato foi investido. Se o dinheiro está parado, basta direcioná-lo. Se está sendo gasto, o orçamento precisa ser corrigido para refletir a vida real. Os dois são boas notícias: você passa a enxergar o que antes escapava.
Por que ela importa mais que a rentabilidade
A Ana tem R$ 105 mil em ativos que geram renda e quer chegar a R$ 521.739, valor que pagaria R$ 6.000 por mês a 1,15% ao mês. Com a premissa de 13% ao ano de retorno, veja o efeito de investir mais da sobra:
| Quanto ela investe por mês | Parte da renda | Tempo até a meta |
|---|---|---|
| R$ 1.400 | 10% | 7 anos e 11 meses |
| R$ 3.000 | 21% | 5 anos e 9 meses |
| R$ 5.400 | 38,6% | 4 anos e 1 mês |
Investir toda a sobra encurta o caminho em quase quatro anos. Para conseguir o mesmo efeito só com rentabilidade, a carteira precisaria render muito acima do que qualquer investimento comum oferece com segurança. A taxa de poupança está nas suas mãos; a rentabilidade, em boa parte, não. A conta completa está em quanto preciso ter investido para viver de renda.
Como aumentar a sua
- Quite dívidas caras. Cada dívida quitada libera a parcela. Quando a Ana terminar de pagar o cartão, os R$ 300 da parcela passam a sobrar todo mês.
- Revise os gastos fixos uma vez por ano. Plano de celular, seguros, assinaturas e tarifas costumam ter versões mais baratas.
- Guarde parte de cada aumento. Quando a renda sobe, decida antes quanto do aumento vai para o investimento. Assim o padrão de vida não cresce no mesmo ritmo.
- Aumente a renda. Trabalhos extras, como os R$ 2.000 de freelance da Ana, podem ir inteiros para os investimentos.
No Rikezas, a taxa de poupança é calculada automaticamente a partir do orçamento, já contando as parcelas das dívidas como gasto, e aparece como um dos seis indicadores da saúde financeira: de 20% para cima, conta como saudável. No fechamento mensal, você registra quanto de fato investiu e vê se a sobra está chegando aos investimentos.
Perguntas frequentes
Devo usar a renda bruta ou a líquida?
A líquida, ou seja, o que de fato cai na conta depois de impostos e descontos. É com ela que você paga as contas.
Parcela de financiamento conta como gasto ou como poupança?
Como gasto. Parte da parcela reduz a dívida, mas ela sai do seu bolso todo mês e não fica disponível para investir.
Qual é a taxa de poupança ideal?
Não existe uma taxa ideal para todos. O que importa é ter sobra positiva, investi-la de fato e aumentar a taxa aos poucos, principalmente quando a renda sobe.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.