Ativo produtivo e improdutivo: a diferença que muda sua renda
Por que um patrimônio alto pode render pouco, e como fazer a parte que trabalha por você crescer mês a mês.

Neste artigo
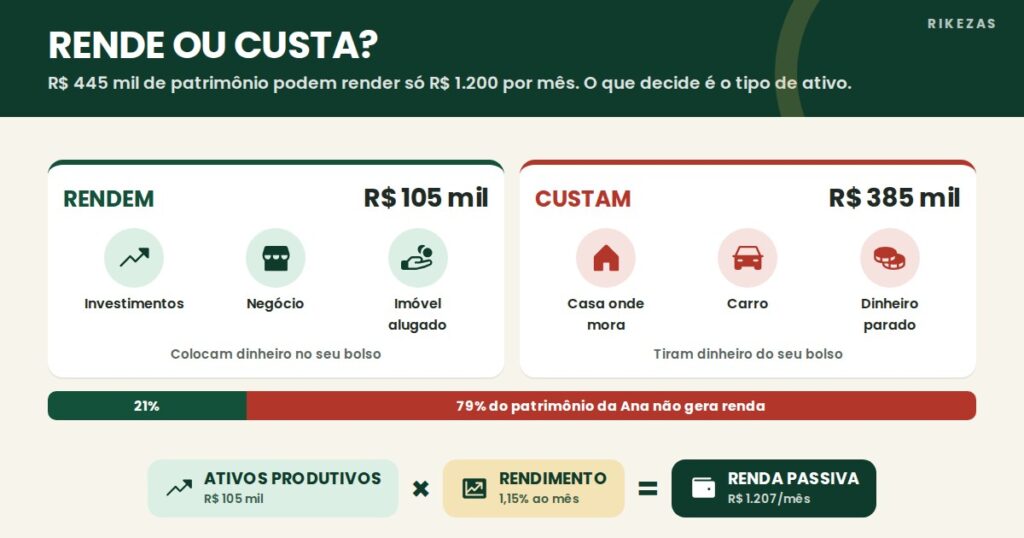
A Ana tem um patrimônio líquido de R$ 445 mil. É um número bonito, e ela chegou nele com trabalho e disciplina. Mesmo assim, se ela parasse de trabalhar amanhã, os bens dela pagariam pouco mais de R$ 1.200 por mês. Como pode alguém com quase meio milhão de reais de patrimônio ter uma renda tão pequena vinda dele?
A resposta está na diferença entre ativo produtivo e ativo improdutivo. Entender essa diferença muda a forma como você olha para cada compra grande e para cada real que sobra no fim do mês.
O que é um ativo produtivo
Ativo produtivo é todo bem que gera renda enquanto você faz outra coisa. O dinheiro entra sem que você precise trocar horas de trabalho por ele. Alguns exemplos:
- Renda fixa: Tesouro Direto, CDBs e outros títulos pagam juros.
- Fundos imobiliários: distribuem parte dos aluguéis dos imóveis do fundo.
- Ações: podem pagar dividendos e se valorizar com o crescimento das empresas.
- Imóvel alugado: o aluguel recebido, descontados os custos, é renda.
- Participação em um negócio: a parte do lucro que fica com você.
A reserva de emergência também entra aqui. Ela existe para dar segurança, mas, aplicada em um título de liquidez diária, rende juros todo mês.
O que é um ativo improdutivo
Ativo improdutivo é um bem que tem valor de venda, entra no seu patrimônio, mas não gera renda. Os exemplos mais comuns são a casa onde você mora e o carro que você usa. Muitas vezes ele faz o contrário: tira dinheiro do seu bolso todo mês.
- Imóvel próprio: condomínio, IPTU, manutenção e seguro.
- Carro: IPVA, seguro, revisões, combustível e a desvalorização de todo ano.
Improdutivo não quer dizer inútil. Morar no que é seu evita o aluguel, e o carro pode ser indispensável para o seu trabalho. A questão é outra: esses bens não pagam as suas contas. Se o objetivo é um dia viver de renda, eles não ajudam a chegar lá.
Os números da Ana
Separando os bens da Ana pelos dois grupos, a situação fica clara:
| Item | Valor |
|---|---|
| Reserva de emergência | R$ 40.000 |
| Fundos imobiliários | R$ 32.000 |
| Ações | R$ 28.000 |
| Tesouro IPCA+ | R$ 5.000 |
| Produtivos (21,4%) | R$ 105.000 |
| Apartamento onde mora | R$ 350.000 |
| Carro | R$ 35.000 |
| Improdutivos (78,6%) | R$ 385.000 |
| Total de ativos | R$ 490.000 |
De cada R$ 100 que a Ana tem, só R$ 21,40 trabalham por ela. Se a carteira produtiva render, em média, 1,15% ao mês, a renda passiva estimada é de R$ 1.207,50 por mês (R$ 105.000 × 1,15%). É uma premissa para fazer a conta, não uma garantia: fundos imobiliários e ações oscilam, e há meses melhores e piores.
Os gastos essenciais da Ana, como moradia, mercado, saúde e transporte, somam R$ 4.500 por mês. A renda passiva cobre 26,8% deles. Ou seja: ela ainda depende do salário para quase tudo, apesar do patrimônio alto.
E a casa própria? Foi um erro?
Não necessariamente. A casa própria traz estabilidade, e quem não paga aluguel tem um gasto a menos todo mês. O ponto é olhar para ela pelo que ela é: um bem de uso. O aluguel que a Ana deixa de pagar melhora o orçamento dela, mas não vira dinheiro na conta para pagar as outras despesas.
O cuidado está em outro lugar: no imóvel maior do que o necessário, no segundo carro ou no carro trocado a cada dois anos. Cada real colocado em um bem improdutivo é um real que deixa de render. Em compras grandes, vale perguntar: quanto isso vai me custar por mês, além do preço?
Como aumentar a parte produtiva do patrimônio
Não é preciso vender a casa nem o carro. O caminho mais comum é direcionar o dinheiro novo, mês após mês, para o lado produtivo. Uma ordem que costuma fazer sentido:
- Quitar as dívidas caras. A Ana deve R$ 8.000 no cartão a 280% ao ano. Nenhum investimento comum rende isso, então cada real usado para pagar essa dívida “rende” o juro que deixa de ser cobrado. Veja o método avalanche.
- Completar a reserva de emergência. Ela evita que um imprevisto vire dívida nova. Leia quantos meses guardar.
- Investir todo mês. A Ana tem um plano de aportar R$ 1.400 por mês. É esse dinheiro que faz a carteira crescer, e com ela a renda passiva.
- Pensar duas vezes antes de trocar dinheiro produtivo por bem de uso. Antes de usar investimentos para dar entrada em um carro mais caro, compare o que você perde de renda com o que ganha de conforto.
Mantendo o aporte de R$ 1.400 por mês e uma premissa de 13% ao ano de retorno, a carteira produtiva da Ana chegaria a cerca de R$ 522 mil em agosto de 2034. É o valor que, com 1,15% ao mês, renderia os R$ 6.000 mensais que ela definiu como meta. A conta completa está no artigo sobre quanto é preciso ter investido para viver de renda.
Como acompanhar
Uma vez por mês, some os seus ativos produtivos e divida pelo total de ativos. Se a porcentagem sobe com o tempo, o seu patrimônio está trabalhando cada vez mais por você. Se ela cai, vale descobrir por quê: uma compra grande, um bem que valorizou no papel ou investimentos que foram resgatados.
No Rikezas, cada ativo é marcado como produtivo ou improdutivo no cadastro. O app mostra a divisão no patrimônio, calcula a renda passiva estimada e acompanha a porcentagem produtiva: o painel usa 70% como referência, e a saúde financeira considera saudável a partir de 50%.
Perguntas frequentes
Imóvel alugado é ativo produtivo?
Sim. O aluguel recebido, descontados condomínio, IPTU, manutenção e períodos vazios, é renda. Já o imóvel onde você mora é improdutivo, mesmo que valorize.
Ouro e criptomoedas são produtivos?
Eles não pagam juros, aluguel nem dividendos. Podem valorizar ou desvalorizar, mas não geram renda enquanto você os mantém.
Dinheiro parado na conta corrente conta como produtivo?
Só se render alguma coisa. Na conta corrente comum ele não rende, então funciona como ativo improdutivo. Na reserva aplicada com liquidez diária, ele rende juros.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.