Ativo, passivo e patrimônio líquido: a diferença que muda como você vê seu dinheiro
O que você tem, o que você deve e o que sobra: três números que explicam por que um salário alto nem sempre vira patrimônio.

Neste artigo
Tem gente que ganha bem, paga tudo em dia e, mesmo assim, não sai do lugar. O salário sobe, o padrão de vida sobe junto, e no fim do ano não há quase nada guardado. Quase sempre, a explicação está em três termos de contabilidade: ativo, passivo e patrimônio líquido. Dá para entender os três em cinco minutos, e eles mudam o jeito de olhar para cada compra grande.
Ativo, passivo e patrimônio líquido em uma frase cada
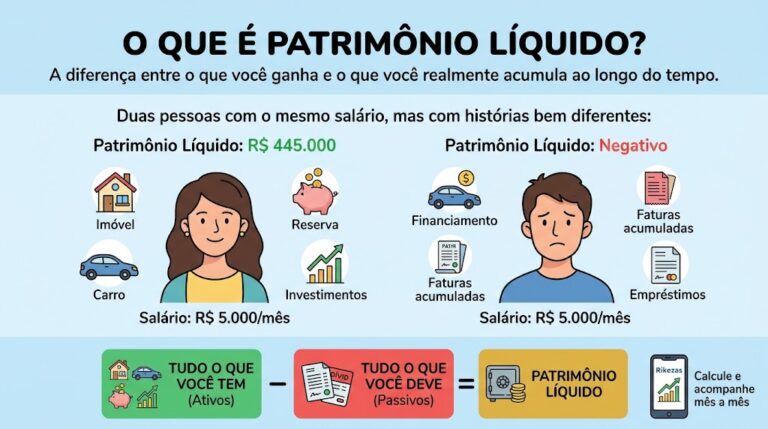
- Ativo é tudo o que você tem e que poderia virar dinheiro: investimentos, saldo em conta, imóvel, carro.
- Passivo é tudo o que você deve: financiamento, empréstimo, fatura do cartão, conta atrasada.
- Patrimônio líquido é o que sobra quando você tira o passivo do ativo.
Uma empresa monta o balanço patrimonial com essas três linhas. Uma pessoa pode fazer o mesmo. A diferença em relação à renda é importante: o salário mostra o que entra no mês, e o balanço mostra o que ficou de todos os meses. O artigo sobre patrimônio líquido traz a fórmula com mais detalhes. Aqui, o foco é entender o que cada lado esconde.
Alguns casos geram dúvida. Dinheiro que um amigo deve a você é ativo, porque é um valor a receber. Dinheiro que você deve a um parente é passivo, mesmo sem juros e sem contrato. Já as contas do mês que vem, como aluguel e luz, não são passivo: são gastos futuros. Só entra no passivo o que você já deve hoje.
Ativo produtivo x improdutivo
Nem todo ativo trabalha por você. Por isso vale dividir o lado do que você tem em dois grupos:
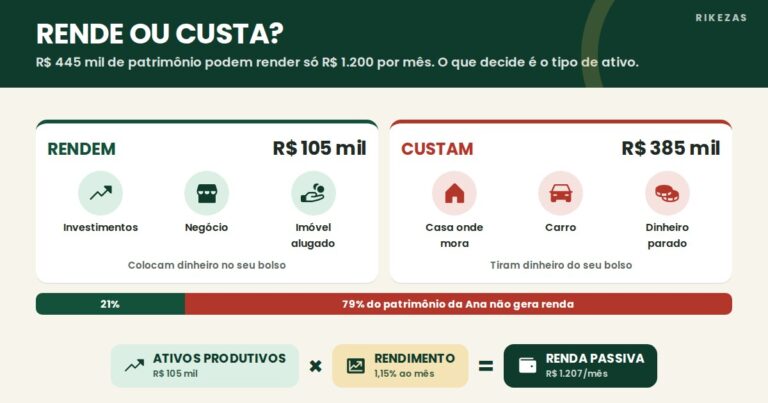
- Produtivo: gera renda enquanto você faz outra coisa. Investimentos em renda fixa, fundos imobiliários, ações, imóvel alugado, a reserva de emergência aplicada.
- Improdutivo: tem valor de venda, mas não gera renda. O carro que você usa, a casa onde mora, o dinheiro parado na conta corrente. Muitas vezes ainda custa caro: IPVA, seguro, IPTU, condomínio, manutenção.
Improdutivo não quer dizer inútil. Um carro pode ser indispensável para o trabalho. O ponto é que ele não paga nenhuma conta. Quem quer, um dia, viver dos próprios investimentos precisa fazer crescer a parte produtiva. O artigo sobre ativo produtivo e improdutivo aprofunda essa separação.
Você talvez já tenha ouvido outra definição, popular em livros de finanças: ativo é o que põe dinheiro no seu bolso, passivo é o que tira. Por essa régua, o carro seria passivo. A ideia por trás está certa, mas mistura duas coisas. O carro tem valor de venda, então é ativo. O que tira dinheiro do bolso são os custos dele e a dívida, se houver. Separar produtivo de improdutivo resolve a confusão sem mudar o significado das palavras.
Exemplo: o balanço de uma pessoa
A Marina recebe R$ 9.000 líquidos por mês. Há um ano, ela comprou um carro de R$ 80.000. Deu R$ 16.000 de entrada e financiou o resto. Este é o balanço dela hoje:
| Item | Valor |
|---|---|
| Carro (valor de venda hoje) | R$ 72.000 |
| Investimentos | R$ 14.000 |
| Reserva de emergência | R$ 6.000 |
| Saldo em conta corrente | R$ 2.000 |
| Total de ativos | R$ 94.000 |
| Financiamento do carro | − R$ 52.720 |
| Empréstimo pessoal | − R$ 7.500 |
| Fatura do cartão | − R$ 4.500 |
| Total de passivos | − R$ 64.720 |
| Patrimônio líquido | R$ 29.280 |
O patrimônio líquido é positivo, o que é bom. Mas olhe a composição: dos R$ 94.000 em ativos, só R$ 20.000, ou 21,3%, são produtivos (investimentos e reserva). O maior item do balanço é o carro, que perde valor todo ano. E o passivo inteiro, de R$ 64.720, é maior que três vezes a parte que rende.
É esse o retrato de quem ganha bem e não sai do lugar: a renda passa pelo balanço, mas vira parcela, juro e bem que se desvaloriza.
O que melhoraria o balanço da Marina não é um aumento de salário. É mudar para onde a sobra vai. O cartão e o empréstimo pessoal costumam ter os juros mais altos, e quitá-los antes de investir rende mais do que qualquer aplicação comum. O método avalanche mostra essa ordem. Depois, cada real que sai do passivo pode ir para o lado produtivo.
Faça a conta com os seus números
Some por alto o que você tem e o que você deve. Dá para refinar depois.
Você tem mais do que deve. O próximo passo é ver quanto desse valor gera renda.
O que acontece quando você compra parcelado
No dia em que a Marina comprou o carro, o balanço dela mudou assim:
- os ativos ganharam um carro de R$ 80.000 e perderam R$ 16.000 de dinheiro da entrada: subiram R$ 64.000;
- os passivos ganharam um financiamento de R$ 64.000;
- o patrimônio líquido não mudou: R$ 0 de variação.
É por isso que uma compra parcelada dá a sensação de que nada mudou. Ativo e passivo crescem juntos, e a diferença entre eles fica igual. O efeito aparece nos meses seguintes. Vale para o carro, para o celular em 12 vezes e para os móveis da casa nova: no dia da compra, o balanço fica igual; depois, juros e desvalorização entram na conta.
Um ano depois
Supondo juros de 1,8% ao mês em 48 parcelas, a parcela ficou em R$ 2.002,52. Em 12 meses, a Marina pagou R$ 24.030,20. Desse valor, R$ 12.750,43, ou 53,1%, foram juros. Só R$ 11.279,76 reduziram a dívida, que hoje está em R$ 52.720,24. No fim dos 48 meses, as parcelas somarão R$ 96.120,79. Com a entrada, o carro de R$ 80.000 terá custado R$ 112.120,79, sem contar seguro, IPVA e manutenção.
Enquanto isso, o carro perdeu 10% do valor (premissa do exemplo) e hoje vale R$ 72.000. Somando a entrada e as parcelas, saíram R$ 40.030,20 do bolso da Marina. O que sobrou disso no patrimônio, o carro menos a dívida, são R$ 19.279,76. O resto, R$ 20.750,43, foi o custo do ano: juros mais desvalorização.
Isso não quer dizer que nunca se deve financiar nada. Quer dizer que cada compra parcelada tem um custo que não aparece no preço, e que o balanço mostra.
Como fazer o seu balanço
- Liste os ativos e marque cada um como produtivo ou improdutivo. Use o valor de venda de hoje, não o de compra.
- Liste os passivos pelo saldo devedor, o valor para quitar hoje, que aparece no aplicativo do banco. Não some as parcelas que faltam: elas incluem juros futuros.
- Subtraia e anote a data. Esse é o seu patrimônio líquido.
- Calcule a porcentagem produtiva: ativos produtivos divididos pelo total de ativos. No caso da Marina, 21,3%. Quanto maior, mais o seu patrimônio trabalha por você.
- Separe as dívidas caras. Anote a taxa de juros de cada passivo. As mais caras são as primeiras a sair do balanço.
- Repita todo mês. O que importa é a direção: patrimônio líquido subindo e a parte produtiva ganhando espaço.
No Rikezas, cada bem é cadastrado como produtivo ou improdutivo, e cada dívida com o saldo devedor. O app recalcula o patrimônio líquido no fechamento do mês e mostra se a parte produtiva está crescendo. Quando ela for grande o bastante para pagar os seus gastos, você chegou à independência financeira.
Perguntas frequentes
Carro é ativo ou passivo?
O carro é ativo, porque tem valor de venda. É um ativo improdutivo: não gera renda e custa caro para manter. Se ele foi financiado, o saldo da dívida é um passivo separado, que entra do outro lado do balanço.
Casa própria é ativo?
Sim, entra no balanço pelo valor de mercado. Mas a casa onde você mora não gera renda, então conta como ativo improdutivo. Ela ajuda de outro jeito: quem não paga aluguel tem um gasto mensal menor.
Patrimônio líquido pode ser negativo?
Pode. Acontece quando os passivos são maiores que os ativos, algo comum logo depois de um financiamento grande ou com dívidas de cartão acumuladas. O primeiro objetivo, nesse caso, é fazer o número parar de cair.
Qual a diferença entre patrimônio e renda?
Renda é o que entra em um período, como o salário do mês. Patrimônio é o que você acumulou até hoje, menos o que deve. Uma renda alta não garante patrimônio: ele depende do que sobra e de onde essa sobra é colocada.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.