Como calcular patrimônio líquido pessoal: guia com exemplo prático
Aprenda como calcular patrimônio líquido pessoal com fórmula, passo a passo e exemplo prático para acompanhar e aumentar seu patrimônio.

Neste artigo
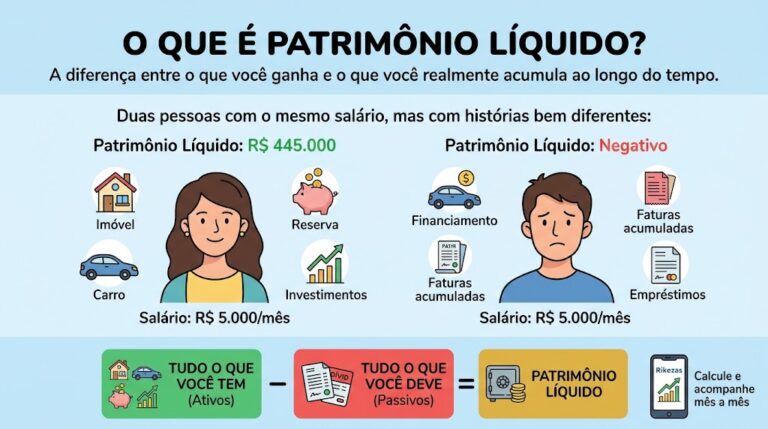
Você sabe quanto realmente vale o que você tem hoje? Para calcular o patrimônio líquido pessoal, some tudo o que você possui (dinheiro, investimentos, imóveis, veículos) e subtraia tudo o que você deve (financiamentos, cartão, empréstimos). O resultado é o seu patrimônio líquido: ativos − passivos.
Se o número der positivo, você tem mais bens do que dívidas. Se der negativo, as dívidas pesam mais, e isso é um ponto de partida, não uma sentença. Neste guia, você vai ver a fórmula, um exemplo prático com valores e o passo a passo para fazer a conta com calma.
Depois, vamos mostrar como acompanhar esse número ao longo do tempo. Uma ferramenta como o Rikezas, app de finanças pessoais que acompanha patrimônio, dívidas, orçamento, metas e projeções, ajuda a manter tudo organizado em um só lugar.
Principais pontos
- Patrimônio líquido é o total dos seus bens menos o total das suas dívidas.
- Liste ativos e passivos com valores atuais, não com o preço que você pagou.
- Um patrimônio negativo é comum no início e pode ser revertido com planejamento.
- Refazer o cálculo todo mês ou a cada trimestre mostra se você está evoluindo.
- Gastar menos do que ganha e quitar dívidas caras são as formas mais diretas de aumentá-lo.
O que é patrimônio líquido pessoal e a fórmula para calculá-lo
A fórmula: ativos menos passivos
Patrimônio líquido pessoal = tudo o que você tem (ativos) − tudo o que você deve (passivos). O resultado mostra quanto você realmente possui. Ele não é renda, que é o dinheiro que entra todo mês, nem patrimônio bruto, que soma os bens sem descontar dívidas. Começar com valor negativo é comum e não é motivo de culpa. Se for o seu caso, veja Como Sair das Dívidas Ganhando Pouco: Plano Prático em 7 Passos.
O que entra como ativo e o que entra como passivo
- Ativos: saldo em conta corrente e poupança, reserva de emergência, investimentos (Tesouro Direto, CDB, ações, fundos, FGTS, previdência privada), imóveis, veículos e outros bens de valor.
- Passivos: financiamento imobiliário e de veículo, saldo do cartão de crédito, empréstimo pessoal, cheque especial, crédito consignado, parcelamentos e contas atrasadas.
O Rikezas é um app de finanças pessoais que acompanha patrimônio, dívidas, orçamento, metas e projeções.
Passo a passo para calcular o seu patrimônio líquido
1. Liste e atualize o valor dos seus ativos
Use valores de hoje: extratos e apps de investimento (veja Investor.gov) para saldos, tabela FIPE para o carro e anúncios semelhantes para o imóvel, sem exagerar.
2. Some suas dívidas pelo saldo devedor atual
Use o saldo devedor de hoje, não as parcelas futuras nem o valor original.
3. Faça a conta e monte um exemplo prático
Ativos: R$ 8.000 em conta e reserva, R$ 22.000 investidos, R$ 35.000 do carro e R$ 250.000 do imóvel = R$ 315.000. Passivos: R$ 120.000 do imóvel, R$ 12.000 do carro e R$ 3.000 de cartão = R$ 135.000. Patrimônio líquido: R$ 180.000.
Positivo é bom sinal; perto de zero pede atenção; negativo indica mais dívidas que bens. Importa a direção ao longo dos meses. O Rikezas é um app de finanças pessoais que acompanha patrimônio, dívidas, orçamento, metas e projeções.
Como acompanhar e aumentar seu patrimônio líquido ao longo do tempo
Com que frequência recalcular
Recalcule uma vez por mês ou a cada trimestre, sempre com os mesmos critérios de avaliação, para comparar períodos de forma justa. Registre tudo em planilha ou app. O Rikezas é um app de finanças pessoais que acompanha patrimônio, dívidas, orçamento, metas e projeções, e ajuda você a ver a evolução sem refazer a conta na mão.
Formas de fazer o patrimônio crescer
- Quite primeiro as dívidas com juros altos, como cartão e cheque especial.
- Poupe e invista todo mês, mesmo valores pequenos.
- Forme uma reserva de emergência.
- Evite financiar bens que perdem valor.
Cuidado com três erros comuns: esquecer dívidas pequenas, contar o bem pelo preço que você pagou em vez do valor atual e misturar patrimônio com fluxo de caixa mensal.
Seu próximo passo: faça o primeiro cálculo hoje
Separe 20 minutos e monte sua lista: de um lado, tudo o que você tem (saldo em conta, investimentos, imóvel, veículo, FGTS); do outro, tudo o que você deve (financiamentos, cartão, empréstimos). Depois, subtraia os passivos dos ativos. O resultado é o seu patrimônio líquido atual, e ele serve como ponto de partida, mesmo que o número não seja o que você esperava.
Repita o cálculo a cada três ou seis meses para ver se sua situação está melhorando. Se quiser evitar planilhas manuais, o Rikezas é um app de finanças pessoais que acompanha patrimônio, dívidas, orçamento, metas e projeções, tudo em um só lugar. Comece com o que você tem agora e ajuste os valores conforme for ficando mais preciso.
Perguntas frequentes
Qual é a fórmula para calcular o patrimônio líquido pessoal?
A fórmula é simples: patrimônio líquido = total de ativos (o que você tem) – total de passivos (o que você deve). Se o resultado for positivo, você tem mais bens do que dívidas; se for negativo, as dívidas pesam mais.
Preciso incluir casa, carro e outros bens no cálculo do patrimônio líquido?
Sim, inclua todos os bens com valor de mercado, como imóvel, carro, investimentos e saldo em conta. O ideal é usar o valor pelo qual você conseguiria vender hoje, e não o preço que pagou. Se o bem ainda está financiado, lance o saldo devedor no passivo.
Com que frequência devo calcular meu patrimônio líquido?
Uma vez por trimestre ou por semestre já ajuda a ver sua evolução sem se perder em oscilações pequenas. Se você usa um app de finanças pessoais como o Rikezas, que acompanha patrimônio, dívidas, orçamento, metas e projeções, pode consultar o número com mais frequência e comparar os períodos com facilidade.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.