Fechamento mensal: o hábito que muda tudo
O ritual de dez minutos que mostra se você está avançando, e por quê.

Neste artigo
Empresas fecham o mês. Fazem o balanço, comparam com o orçamento e decidem o que ajustar. Quase ninguém faz isso com as próprias finanças, e é por isso que tanta gente chega ao fim do ano sem saber se ficou mais rica ou mais pobre.
O fechamento mensal é esse ritual adaptado para a vida pessoal. Uma vez por mês, você anota onde o seu dinheiro está e compara com o mês anterior. É simples, rápido e, feito todo mês, muda a forma como você toma decisões.
O que entra no fechamento
- Saldos: quanto vale hoje cada investimento, conta, imóvel e veículo.
- Dívidas: o saldo devedor atualizado de cada uma.
- Aporte: quanto você de fato investiu no mês, e não quanto planejava investir.
- Renda passiva: quanto os seus investimentos pagaram de verdade, em juros, dividendos e aluguéis.
- Receitas e gastos: o que entrou e o que saiu no mês.
Com isso você tem o patrimônio líquido do mês, a taxa de poupança real e o aporte real. São os três números que dizem se você está avançando.
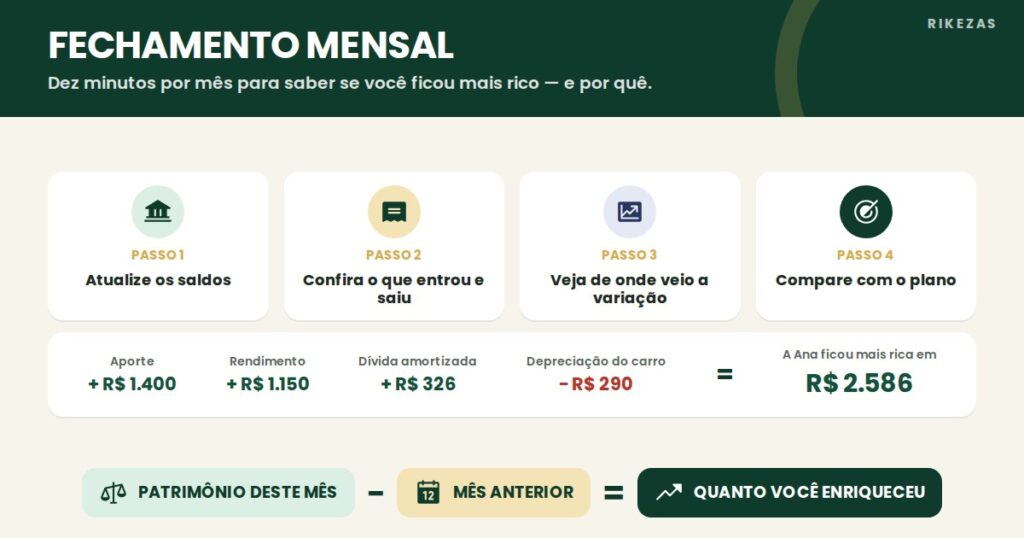
Passo a passo em 10 minutos
- Escolha um dia fixo. O primeiro dia útil do mês funciona bem: o mês anterior já terminou e os extratos estão disponíveis.
- Atualize os saldos. Abra o banco e a corretora e anote o valor de cada conta e investimento. Para carro e imóvel, atualize uma ou duas vezes por ano; no resto dos meses, repita o valor.
- Atualize as dívidas. Anote o saldo devedor de cada uma, que aparece no aplicativo do banco. A taxa de juros não muda de um mês para o outro.
- Registre o aporte e a renda passiva. Some o que você investiu de dinheiro novo e o que os investimentos pagaram.
- Confira receitas e gastos. Se algo fugiu do orçamento, anote o motivo. É aí que mora o aprendizado.
Entendendo o resultado: de onde veio a variação
O patrimônio líquido raramente sobe pelo motivo que você imagina. Separar a variação em partes mostra o que de fato aconteceu. Veja um mês ilustrativo da Ana:
| De onde veio | Valor |
|---|---|
| Aporte que ela fez | R$ 1.400 |
| Rendimento dos ativos | R$ 1.150 |
| Dívida amortizada | R$ 326 |
| Depreciação do carro | − R$ 290 |
| Variação do mês | R$ 2.586 |
Repare na linha da dívida amortizada. A Ana paga R$ 1.800 de parcelas por mês, mas o saldo das dívidas cai só R$ 326. O financiamento do carro e o consignado diminuem cerca de R$ 970 juntos, porém o cartão de crédito cresce R$ 641, porque a parcela de R$ 300 não cobre os juros. Sem o fechamento, esse vazamento passaria despercebido. Veja como resolver no artigo sobre o método avalanche.
A depreciação também merece atenção: o carro perde valor todo mês, mesmo parado na garagem. É o custo invisível dos ativos improdutivos.
Plano × realizado
Quem tem um plano, como “aportar R$ 1.400 por mês e chegar a R$ 521 mil em 2034”, ganha uma segunda utilidade para o fechamento: comparar o que aconteceu com o que estava previsto.
Depois de seis fechamentos, a carteira da Ana está R$ 7.093 à frente do plano, 1,6% acima do previsto. O fechamento mostra também de onde vem a diferença: dos aportes, quando ela investiu mais do que o combinado, ou do rendimento, quando o mercado ajudou. A distinção importa, porque só a primeira depende dela.
Desvios pequenos são normais. O plano serve para ajustar a rota, não para dar nota. Se o desvio cresce mês após mês, é hora de rever o aporte, os gastos ou a meta.
O que muda com o tempo
O fechamento fica mais útil a cada mês registrado:
- Com 2 fechamentos, você já vê a variação de um mês para o outro.
- Com 6, tem uma média real de aportes, que diz mais sobre o seu ritmo do que o valor planejado.
- Com 12, tem um ano inteiro: os gastos sazonais aparecem e a projeção para o ano seguinte fica muito mais confiável.
O ganho mais importante, porém, não aparece em número nenhum. Quem fecha o mês todo mês passa a decidir melhor no meio do mês, porque sabe que vai olhar para aquilo depois.
Dicas para não abandonar o hábito
- Marque na agenda, como um compromisso recorrente.
- Aceite valores aproximados. Um fechamento feito com números arredondados vale mais que um fechamento perfeito que nunca acontece.
- Feche mesmo os meses ruins. São eles que mais ensinam.
- Comemore os marcos. O primeiro mês em que o patrimônio líquido deixou de ser negativo, os primeiros R$ 100 mil, a primeira vez acima do plano.
No Rikezas, o fechamento abre no dia 1º de cada mês, para o mês que acabou de terminar, e é feito em cinco passos: saldos, dívidas, aporte, renda passiva e gastos. Os valores do mês anterior já vêm preenchidos, e você ajusta só o que mudou. No fim, o app mostra a variação do patrimônio líquido separada em aporte, rendimento, dívida amortizada e depreciação, e compara a carteira com o seu plano. Como cada fechamento fica gravado de forma definitiva, o histórico continua confiável.
Perguntas frequentes
E se eu esquecer de fechar um mês?
Feche assim que lembrar, com os valores mais próximos que conseguir. Os meses são fechados em ordem, então comece pelo mais antigo que ficou para trás.
Preciso ser exato nos centavos?
Não. O objetivo é ver a direção do patrimônio ao longo dos meses. Valores arredondados funcionam bem.
Qual é a diferença entre o fechamento e o orçamento?
O orçamento é o plano do mês: quanto você espera receber e gastar. O fechamento é a fotografia do que aconteceu, incluindo saldos de investimentos e dívidas.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.