Liberdade financeira e independência financeira não são a mesma coisa
A independência é um número que você calcula. A liberdade é uma folga que você constrói aos poucos, e costuma chegar antes.

Neste artigo
Liberdade financeira e independência financeira aparecem como sinônimos em quase todo lugar: em vídeo, em livro, em propaganda de curso. Não são. Uma é um número que você calcula. A outra é uma situação de vida que você constrói aos poucos. Confundir as duas faz muita gente adiar a primeira esperando a segunda, e no fim atrasa as duas.
As duas definições: liberdade financeira e independência
Independência financeira
É o ponto em que a renda passiva, aquela que vem dos investimentos, paga os seus gastos essenciais: moradia, mercado, saúde, transporte, contas da casa. A partir daí, o salário deixa de ser necessário para sobreviver. Tem uma data, tem um valor e dá para medir quanto falta.
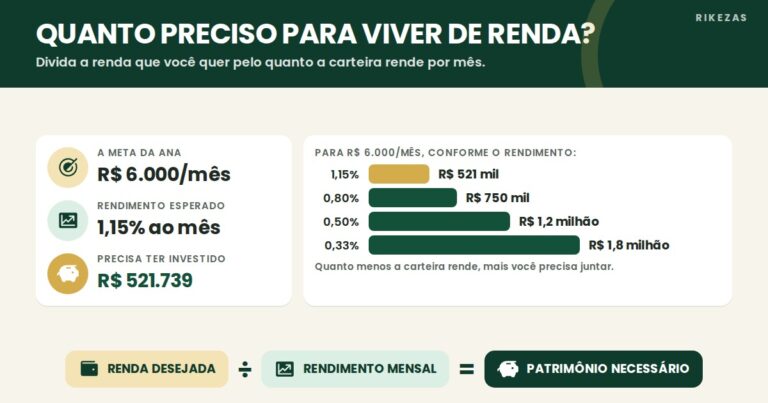
Há quem faça a conta com o custo de vida inteiro, incluindo lazer e viagens, o que é mais seguro. O artigo sobre quanto juntar para a independência financeira mostra a conta passo a passo.
Liberdade financeira
É ter folga suficiente para escolher. Recusar um emprego ruim, pedir para trabalhar menos horas, mudar de carreira, tirar um período sabático, ajudar a família sem se endividar. Não exige que a renda passiva pague tudo. Exige que um imprevisto ou uma mudança de rumo não vire crise.
Em resumo: a independência responde à pergunta “preciso trabalhar?”. A liberdade responde a “posso escolher como trabalhar?”. Dá para ter bastante liberdade muito antes de ser independente.
| Ponto | Independência financeira | Liberdade financeira |
|---|---|---|
| O que é | Renda passiva paga os gastos essenciais | Folga para fazer escolhas |
| Como se mede | Capital investido e renda que ele gera | Dívidas, reserva e cobertura parcial dos gastos |
| Quando chega | De uma vez, ao atingir o número | Aos poucos, a cada etapa |
As etapas do caminho
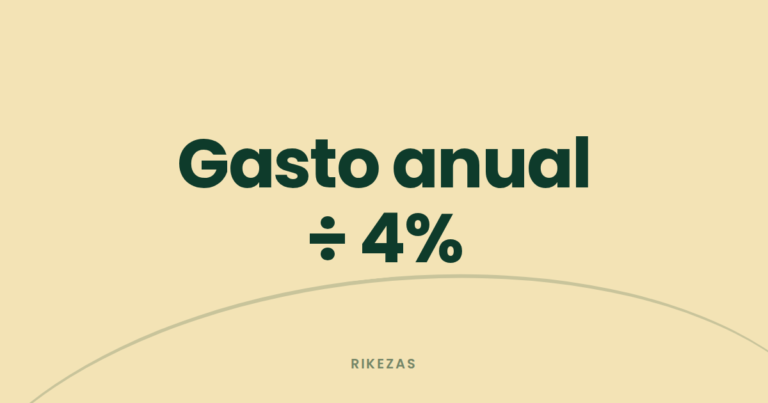
Entre o primeiro salário e a independência financeira existem marcos intermediários. Cada um traz um pedaço de liberdade. Veja o exemplo da Paula, que tem gastos essenciais de R$ 3.000 por mês e um custo de vida total de R$ 4.500. O capital de cada marco foi calculado com uma retirada de 4% ao ano, uma premissa conservadora:
| Marco | Quanto é, no caso da Paula | O que ele libera |
|---|---|---|
| 1. Sem dívidas caras | Cartão e cheque especial zerados | O salário para de financiar juros |
| 2. Reserva de emergência | R$ 18.000 (6 meses de gastos essenciais) | Um imprevisto não vira dívida nova |
| 3. Renda passiva cobre 25% dos essenciais | R$ 750 por mês, com R$ 225.000 investidos | Aceitar um salário um pouco menor por uma vida melhor |
| 4. Renda passiva cobre 50% dos essenciais | R$ 1.500 por mês, com R$ 450.000 investidos | Trabalhar meio período ou empreender com menos risco |
| 5. Independência nos essenciais | R$ 3.000 por mês, com R$ 900.000 investidos | Trabalhar só por escolha |
| 6. Independência total | R$ 4.500 por mês, com R$ 1.350.000 investidos | Manter o padrão de vida sem salário |
Repare na distância entre os marcos 5 e 6: são R$ 450.000 a mais só para cobrir lazer, viagens e o que não é essencial. Por isso a definição importa. Quem mira direto na independência total tem um caminho bem mais longo pela frente, e talvez não precise dele para viver como quer.
Os dois primeiros marcos valem mais do que parecem
Quitar as dívidas caras e montar a reserva de emergência não geram renda passiva nenhuma. Mesmo assim, são os marcos que mais mudam o dia a dia. Sem parcela de cartão, o orçamento respira. Com seis meses de gastos guardados, uma demissão deixa de ser desespero e vira um problema com prazo para resolver.
Do marco 3 em diante, quem move a escada é o aporte
Depois da reserva, cada marco depende de capital investido. Ele cresce com o que você aporta todo mês e com o rendimento, mas o aporte pesa mais no começo, porque o saldo ainda é pequeno para os juros fazerem diferença. E o aporte vem da sobra do orçamento. Por isso a taxa de poupança, a parte da renda que você consegue guardar, é o melhor indicador de velocidade nessa fase.
Por que a liberdade costuma vir antes
A independência é o último degrau de uma escada longa. A liberdade cresce a cada degrau. No marco 3, a Paula ainda está longe de viver de renda: o capital dela é 16,7% do que precisaria para a independência total. Mas os R$ 750 por mês já mudam as escolhas que ela pode fazer.
Ela ganha R$ 7.000 por mês. Se aparecer uma vaga mais interessante, mais perto de casa ou numa área que ela prefere, pagando R$ 6.250, ela pode aceitar sem mexer no orçamento. São 10,7% a menos de salário, cobertos pela renda dos investimentos. Isso é liberdade financeira, com menos de um quinto do caminho até a independência.
O mesmo vale para quem pensa em mudar de carreira. Uma transição costuma ter um período de renda menor ou nenhuma. Com o custo de vida da Paula, um ano de transição pede R$ 54.000 guardados. É um número alto, mas muito menor do que R$ 1.350.000.
O erro de esperar a independência para viver
Tem gente que trata a independência como a única linha de chegada e passa anos sem aproveitar as liberdades que já conquistou. O contrário também acontece: a pessoa gasta a liberdade antes de construí-la, pedindo demissão sem reserva ou financiando um sonho com dívida cara. Os dois erros vêm da mesma confusão. Saber em que marco você está ajuda a usar a folga que existe, sem gastar a que ainda não existe.
Como medir onde você está
Três números mostram em que ponto da escada você se encontra:
- Dívidas caras em aberto. Se houver alguma, você está antes do marco 1. Ela vem primeiro.
- Meses de reserva. Divida a reserva pelos gastos essenciais do mês. Seis meses é a referência mais comum.
- Cobertura da renda passiva. Estime a renda que os seus investimentos geram por mês e divida pelos gastos essenciais. Essa porcentagem diz em qual marco, entre o 3 e o 5, você está.
Para o terceiro número, conte só o que gera renda. A casa onde você mora e o carro entram no seu patrimônio líquido, mas não pagam contas. Refaça a medição todo mês, de preferência no mesmo dia: a direção importa mais do que o valor de um mês isolado.
Veja a medição da Paula hoje. Ela não tem dívidas caras e guardou R$ 18.000 de reserva: são 6 meses de gastos essenciais, então os marcos 1 e 2 estão cumpridos. Fora a reserva, tem R$ 60.000 investidos. Com a retirada de 4% ao ano, isso gera R$ 200 por mês, ou 6,7% dos essenciais. Para chegar ao marco 3, faltam R$ 165.000.
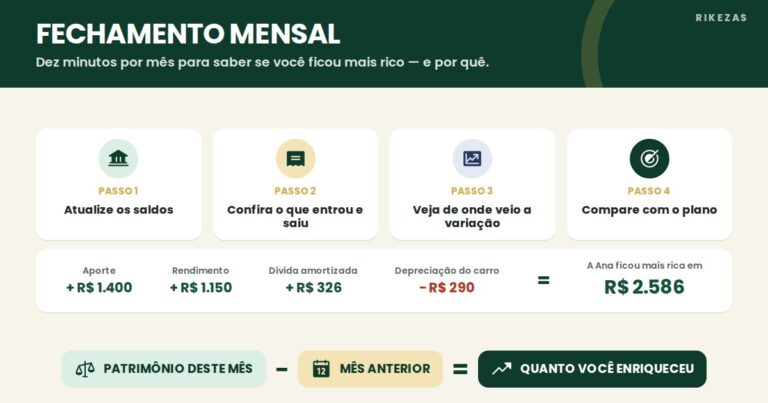
O Rikezas acompanha esses números juntos: as dívidas com a taxa real de cada uma, a reserva, os ativos produtivos e a renda passiva estimada. Na tela de Metas, ele projeta com os seus aportes o ano em que você chega à independência financeira, e mostra no caminho quanto dos gastos a renda passiva já cobre.
Perguntas frequentes
O que é liberdade financeira?
É ter folga suficiente para fazer escolhas sem que o dinheiro decida por você: mudar de emprego, trabalhar menos, atravessar um imprevisto sem dívida. Ela não exige viver de renda. Cresce aos poucos, a cada dívida quitada e a cada mês de reserva.
Quanto dinheiro é preciso para ter liberdade financeira?
Não existe um valor único, porque depende da escolha que você quer poder fazer. Para atravessar imprevistos, a reserva de seis meses de gastos essenciais já traz muita liberdade. No exemplo da Paula, R$ 225 mil investidos geram R$ 750 por mês, o bastante para aceitar um salário menor sem mexer no orçamento.
Qual o primeiro passo para a liberdade financeira?
Quitar as dívidas caras, como cartão de crédito e cheque especial. Elas cobram mais juros do que qualquer investimento comum rende e prendem o salário. Depois disso, o próximo passo é a reserva de emergência.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.