Quanto preciso ter investido para viver de renda
O seu número da independência financeira sai de uma conta simples. O cuidado está na premissa de rendimento.

Neste artigo
“Quanto eu preciso ter para parar de trabalhar?” É uma das perguntas mais comuns em finanças pessoais, e a resposta costuma vir em forma de número mágico: um milhão, dois milhões. Na prática, o número certo é o seu, e ele sai de uma conta simples com dois ingredientes: quanto você quer receber por mês e quanto o seu dinheiro rende.
A fórmula
A lógica é a de viver só dos rendimentos, sem gastar o valor principal. Se a carteira rende 1% ao mês e você quer R$ 5.000 mensais, precisa de R$ 500.000 investidos, porque 1% de R$ 500.000 são R$ 5.000.
A meta da Ana
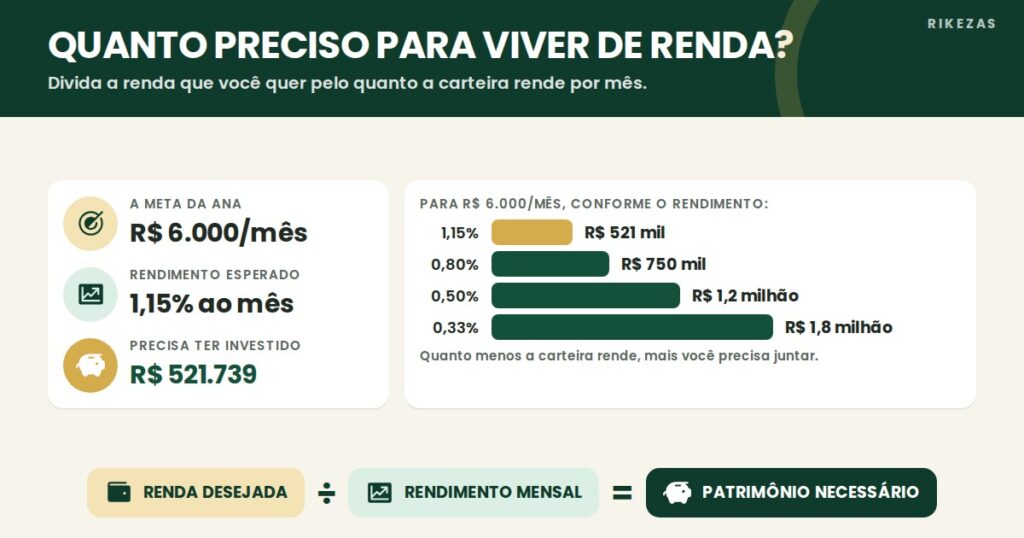
A Ana, 32 anos, definiu que quer R$ 6.000 por mês de renda passiva. No plano dela, a premissa é que a carteira renda 1,15% ao mês em média:
| Item | Valor |
|---|---|
| Renda mensal desejada | R$ 6.000 |
| Rendimento mensal esperado | 1,15% |
| Patrimônio necessário (6.000 ÷ 0,0115) | R$ 521.739 |
Hoje a Ana tem R$ 445 mil de patrimônio líquido, mas só R$ 105 mil em ativos que geram renda. O resto está no apartamento e no carro. Para viver de renda, quem conta é a carteira produtiva. É por isso que a renda passiva dela hoje é de R$ 1.207,50, e não de R$ 5 mil. O artigo sobre ativo produtivo e improdutivo explica essa diferença em detalhe.
O rendimento esperado muda tudo
A mesma meta de R$ 6.000 por mês exige patrimônios muito diferentes, dependendo do rendimento que você usa na conta:
| Rendimento mensal usado | Patrimônio necessário |
|---|---|
| 1,15% | R$ 521.739 |
| 0,80% | R$ 750.000 |
| 0,50% | R$ 1.200.000 |
| 0,33% (a “regra dos 4%” ao ano) | R$ 1.800.000 |
Por que tanta diferença? Porque parte do rendimento nominal só repõe a inflação. Se a carteira rende 1,15% ao mês e você gasta tudo, o valor investido fica parado em reais, mas perde poder de compra ano após ano. Daqui a dez anos, os mesmos R$ 6.000 comprarão bem menos.
Quem quer que a renda acompanhe a inflação usa na conta só o rendimento acima dela, o chamado rendimento real. A “regra dos 4%”, muito citada, vem de estudos nos Estados Unidos sobre quanto se pode retirar por ano de uma carteira sem esgotá-la em 30 anos. Ela é mais conservadora e serve como referência de segurança. Na prática, ela equivale a ter 300 vezes o gasto mensal investido (12 meses ÷ 4% = 300), a chamada regra dos 300.
Quanto tempo até chegar lá
Saber o valor é metade da conta. A outra metade é o tempo, que depende de três coisas: quanto você já tem investido, quanto investe por mês e quanto a carteira rende enquanto cresce.
A Ana parte de R$ 105 mil em ativos produtivos. No plano dela, a carteira cresce a uma premissa de 13% ao ano, com aportes no fim de cada mês. Veja como o valor do aporte muda a data em que ela chegaria aos R$ 521.739:
| Aporte mensal | Tempo até a meta | Chegaria em |
|---|---|---|
| R$ 1.400 (plano atual) | 7 anos e 11 meses | agosto de 2034 |
| R$ 2.000 | 6 anos e 11 meses | agosto de 2033 |
| R$ 3.000 | 5 anos e 9 meses | junho de 2032 |
| R$ 5.400 (toda a sobra do mês) | 4 anos e 1 mês | outubro de 2030 |
Com o plano atual, a Ana chegaria à independência financeira por volta dos 40 anos. Se investisse toda a sobra do orçamento, chegaria quase quatro anos antes. O aporte é a alavanca que mais depende dela, mais do que o rendimento, que ela não controla. Entenda a sobra no artigo sobre taxa de poupança.
E a inflação até lá?
A meta de R$ 6.000 está em dinheiro de hoje. Com inflação de 4,5% ao ano, em oito anos seriam necessários cerca de R$ 8.500 por mês para comprar as mesmas coisas. Há dois jeitos práticos de lidar com isso:
- Revisar a meta todo ano, corrigindo pela inflação do período.
- Fazer a conta com rendimento real, já descontada a inflação. Os 13% ao ano da premissa, descontados 4,5% de inflação, viram cerca de 8,1% ao ano de rendimento real.
Como calcular o seu número
- Defina a renda mensal. Parta dos seus gastos atuais e ajuste para a vida que você imagina: sem aluguel, com mais viagens, com plano de saúde mais caro na idade.
- Escolha um rendimento conservador e divida a renda por ele.
- Some só o que já gera renda e veja quanto falta.
- Simule aportes até encontrar um valor que caiba no orçamento e uma data que faça sentido.
- Acompanhe todo mês e refaça a conta quando a vida mudar.
O Rikezas faz essa conta com os seus números: você define a renda desejada, o app calcula o patrimônio necessário, projeta a carteira com o seu aporte e mostra o mês e o ano em que você chegaria lá. O painel mostra lado a lado as duas referências, a regra dos 300 e a conta pelo seu rendimento, e as premissas ficam visíveis e editáveis, para você saber exatamente o que está sendo considerado.
Perguntas frequentes
Preciso quitar todas as dívidas antes?
As caras, sim, porque cobram mais juros do que a carteira rende. Dívidas baratas e de longo prazo podem conviver com o plano, mas a parcela delas entra nos gastos que a renda precisa cobrir.
O INSS entra na conta?
Pode entrar. Se você espera receber aposentadoria, a renda que a carteira precisa gerar diminui a partir da data do benefício. Use valores conservadores.
Viver de renda significa nunca mais trabalhar?
Significa não depender do trabalho para pagar as contas. Muita gente continua trabalhando, mas por escolha, e não por necessidade.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.