Patrimônio líquido: o que é e como calcular o seu
O número que mostra se você está ficando mais rico, e por que ele diz mais sobre a sua vida financeira do que o salário.

Neste artigo
Pergunte a alguém quanto ganha e a resposta vem na hora. Pergunte quanto ela vale e quase ninguém sabe. É curioso, porque o salário mostra só o que entra no mês, enquanto o patrimônio mostra o que sobrou de todos os meses até hoje.
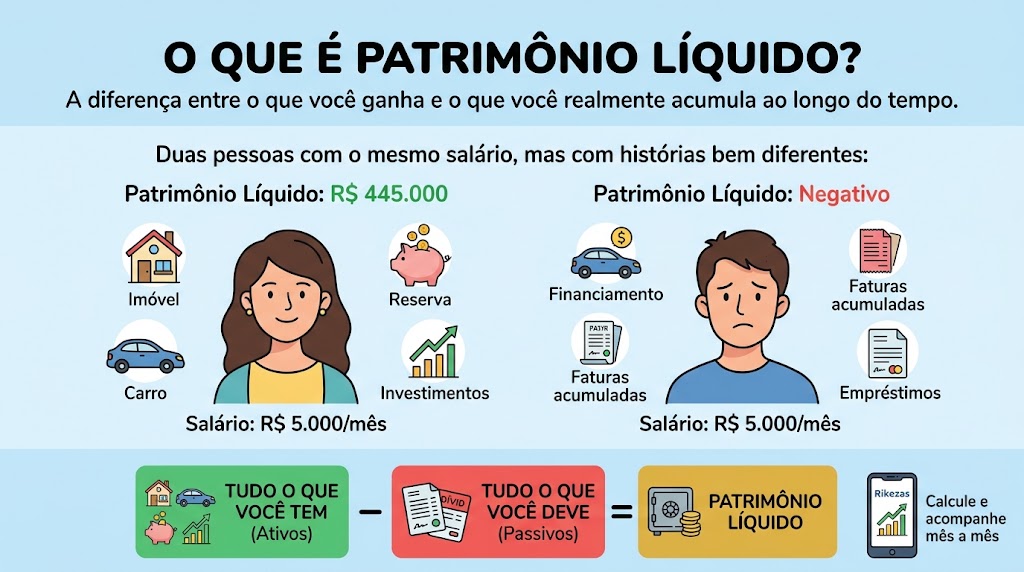
Duas pessoas com o mesmo salário podem estar em situações completamente diferentes. Uma vem juntando há anos, a outra carrega um financiamento e duas faturas atrasadas. O patrimônio líquido é o número que separa essas duas histórias.
O que é patrimônio líquido
Patrimônio líquido é o valor que sobraria se você vendesse tudo o que tem hoje e quitasse todas as suas dívidas. Do lado do que você tem estão imóveis, veículos, investimentos, reserva de emergência e dinheiro em conta. Do lado do que você deve estão financiamentos, empréstimos, cartão de crédito e qualquer outra conta em aberto.
Nas empresas, esse mesmo conceito aparece no balanço patrimonial. Para uma pessoa, funciona igual: é a fotografia da sua riqueza em um dia específico.
A fórmula
Em linguagem de contabilidade, é ativos menos passivos. Se o resultado for positivo, você tem mais do que deve. Se for negativo, suas dívidas superam os seus bens, o que é comum no começo da vida financeira ou logo depois de um financiamento grande.
Um exemplo em números
Veja o caso da Ana, 32 anos, que mora em apartamento próprio, tem um carro e investe todo mês:
| Item | Valor |
|---|---|
| Apartamento | R$ 350.000 |
| Reserva de emergência | R$ 40.000 |
| Carro | R$ 35.000 |
| Fundos imobiliários | R$ 32.000 |
| Ações | R$ 28.000 |
| Tesouro IPCA+ | R$ 5.000 |
| Total do que ela tem | R$ 490.000 |
| Financiamento do carro | − R$ 22.000 |
| Empréstimo consignado | − R$ 15.000 |
| Cartão de crédito | − R$ 8.000 |
| Total do que ela deve | − R$ 45.000 |
| Patrimônio líquido | R$ 445.000 |
O número é bom, mas repare em um detalhe: R$ 385 mil estão no apartamento e no carro, bens que não geram renda. Só R$ 105 mil trabalham por ela. Esse é o assunto do artigo sobre ativos produtivos e improdutivos, e é o que decide quando alguém consegue viver de renda.
Calcule o seu agora
Some por alto o que você tem e o que você deve. Dá para refinar depois.
Você tem mais do que deve. O próximo passo é ver quanto desse valor gera renda.
Como calcular o seu
- Liste o que você tem. Imóveis, veículos, investimentos, reserva, saldo em conta e participação em negócios.
- Dê a cada item o valor de venda de hoje. Para carro, use a tabela Fipe. Para imóvel, o preço de anúncios parecidos no seu bairro, com uma margem de segurança. Para investimentos, o saldo que aparece no aplicativo da corretora.
- Liste o que você deve. Pegue o saldo devedor de cada financiamento e empréstimo e a fatura atual do cartão.
- Subtraia. O total do que você tem menos o total do que você deve é o seu patrimônio líquido.
- Anote a data. No mês que vem, repita e compare. É a variação que conta.
Erros que distorcem o resultado
Usar o valor de compra em vez do valor de hoje
Um carro comprado por R$ 60 mil há quatro anos não vale mais R$ 60 mil. Patrimônio é o que você conseguiria por ele hoje.
Somar as parcelas em vez do saldo devedor
Se faltam 30 parcelas de R$ 900, você não deve R$ 27 mil. Você deve o saldo devedor, que é menor, porque parte das parcelas é juro futuro. O valor certo aparece no aplicativo do banco.
Esquecer o cartão de crédito
A fatura em aberto é dívida, mesmo que vença só no mês que vem.
Como acompanhar mês a mês
Um cálculo isolado mostra onde você está. Vários cálculos em sequência mostram para onde você está indo. Escolha um dia fixo, por exemplo o dia 1º, e refaça a conta. Se o número sobe, você está construindo riqueza, mesmo que o salário não tenha mudado.
É isso que o Rikezas faz no fechamento mensal: você registra o que mudou, o app recalcula o patrimônio líquido, compara com o seu plano e mostra em que ano, nesse ritmo, você chega à independência financeira.
Perguntas frequentes
Patrimônio líquido pode ser negativo?
Sim. Quando você deve mais do que tem, o patrimônio líquido fica negativo. É comum no começo da vida financeira ou logo depois de um financiamento grande.
A casa onde eu moro entra no patrimônio líquido?
Entra, pelo valor de mercado. Mas ela não gera renda, então conta como ativo improdutivo.
Com que frequência devo calcular?
Uma vez por mês é suficiente. O que importa é a direção ao longo dos meses, não o valor de um dia.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.