Quais dívidas pagar primeiro? O método que economiza mais juros
A ordem em que você paga muda os juros e o prazo. Veja a regra para escolher, com as contas feitas para três dívidas.

Neste artigo
Você tem um consignado, um empréstimo pessoal e uma compra parcelada no cartão. Todo mês sobram uns R$ 400 depois das parcelas, e esse dinheiro não dá para tudo. A pergunta que aparece é sempre a mesma: quais dívidas pagar primeiro? Dividir um pouco para cada uma parece justo, mas não é o que sai mais barato.
A ordem em que você ataca as dívidas muda quanto de juros você paga no total e quando a última parcela acaba. E existe uma regra simples para escolher, com duas variações que funcionam para perfis diferentes. Abaixo, as duas lado a lado, com as contas feitas mês a mês para três dívidas de verdade.
Quais dívidas pagar primeiro: por que a ordem importa
Toda dívida cobra juros sobre o saldo que ainda falta. Quando você coloca R$ 1 a mais em uma delas, esse real deixa de pagar juros todos os meses até o fim do contrato. O detalhe é que esse real economiza mais em uma dívida cara do que em uma barata.
Veja as três dívidas do exemplo, que somam R$ 17.400:
| Dívida | Saldo | Taxa ao mês | Parcela | Juros no mês |
|---|---|---|---|---|
| Consignado | R$ 9.000 | 1,79% | R$ 350 | R$ 161,10 |
| Empréstimo pessoal | R$ 6.000 | 3,50% | R$ 300 | R$ 210,00 |
| Cartão parcelado | R$ 2.400 | 2,46% | R$ 250 | R$ 59,04 |
| Total | R$ 17.400 | — | R$ 900 | R$ 430,14 |
O empréstimo pessoal é só 34% do que se deve, mas responde por 49% dos juros do mês. O consignado, o maior saldo, cobra a menor taxa. Se a pessoa coloca o dinheiro extra no consignado porque “é a dívida maior”, ela ataca justamente a mais barata.
A taxa ao mês engana pela aparência. Os 3,50% do empréstimo pessoal equivalem a cerca de 51,1% ao ano, contra 33,9% do cartão parcelado e 23,7% do consignado. Para comparar, use sempre a mesma unidade. Se o contrato de um mostra a taxa ao ano e o de outro ao mês, converta antes de ordenar.
Método avalanche (maior taxa primeiro)
No método avalanche, você paga a parcela de todas as dívidas e coloca todo o dinheiro extra na de maior taxa de juros. Quando ela acaba, a parcela que ficou livre se soma ao extra e vai para a próxima da fila. O pagamento ganha força a cada dívida quitada.
No exemplo, a ordem fica assim: empréstimo pessoal (3,50%), cartão parcelado (2,46%) e consignado (1,79%). É o caminho que paga menos juros no total, sempre ou empatado com qualquer outra ordem. O motivo é o da seção anterior: cada real vai para onde economiza mais.
O ponto fraco é o tempo até a primeira vitória. Se a dívida mais cara também é grande, você pode passar meses pagando sem ver nenhuma sumir da lista. O artigo sobre o método avalanche mostra o passo a passo completo e como converter taxa ao ano em taxa ao mês.
Método bola de neve (menor saldo primeiro)
O método bola de neve usa a mesma mecânica, mas ordena pelo menor saldo, sem olhar a taxa. Você quita primeiro a dívida menor, depois a seguinte, e assim por diante. A parcela liberada também vai crescendo, como uma bola de neve que rola morro abaixo.
No exemplo, a ordem vira: cartão parcelado (R$ 2.400), empréstimo pessoal (R$ 6.000) e consignado (R$ 9.000). A vantagem é psicológica. Riscar uma dívida inteira da lista cedo dá a sensação de progresso, e quem vê progresso tende a manter o plano.
O custo dessa vantagem são os juros a mais, porque por alguns meses o dinheiro extra vai para uma dívida mais barata enquanto a mais cara segue rodando. Quanto ele custa depende das suas dívidas, e a próxima seção mostra o valor exato no exemplo.
Comparação com exemplo em reais
Suponha que a pessoa tenha R$ 1.300 por mês para dívidas: as três parcelas, que somam R$ 900, mais R$ 400 de extra. A simulação aplica os juros de cada mês sobre o saldo, paga as parcelas e manda o extra para a dívida que cada método manda atacar. Quando uma acaba, a parcela dela entra no extra.
| Estratégia | Primeira dívida quitada | Meses até zerar | Juros totais |
|---|---|---|---|
| Só as parcelas, sem extra | mês 12 | 35 | R$ 8.037,74 |
| Extra no consignado (a maior) | mês 12 | 17 | R$ 4.422,19 |
| Extra dividido igual entre as três | mês 7 | 17 | R$ 3.919,96 |
| Bola de neve (menor saldo) | mês 4 | 17 | R$ 3.683,15 |
| Avalanche (maior taxa) | mês 11 | 17 | R$ 3.558,18 |
Três leituras saem dessa tabela.
Ter um plano vale mais que escolher o método. Pagando só as parcelas, as dívidas duram 35 meses e cobram R$ 8.037,74 de juros. Com R$ 400 de extra e a avalanche, acabam em 17 meses com R$ 3.558,18. São R$ 4.479,56 a menos e um ano e meio antes.
A ordem errada custa caro. Mandar o extra para o consignado, a dívida maior e mais barata, cobra R$ 864,01 a mais que a avalanche, mesmo terminando no mesmo mês. Dividir igual entre as três custa R$ 361,78 a mais.
Entre avalanche e bola de neve, a diferença foi pequena. A bola de neve pagou R$ 124,97 a mais e, em troca, quitou o cartão no quarto mês, sete meses antes da primeira vitória da avalanche. Para quem tem medo de desistir, pode ser um preço aceitável. A diferença cresce quando a dívida de menor saldo é muito mais barata que a de maior taxa.
Como a avalanche anda, mês a mês
Nos primeiros meses, quase nada parece acontecer. O consignado e o cartão caem devagar, só com as parcelas, enquanto o extra vai todo para o empréstimo pessoal. A virada vem no 11º mês, quando o empréstimo e o cartão acabam juntos e R$ 950 por mês passam a ir para o consignado:
| Mês | Empréstimo pessoal | Cartão parcelado | Consignado | Total |
|---|---|---|---|---|
| 3 | R$ 4.478 | R$ 1.813 | R$ 8.423 | R$ 14.714 |
| 6 | R$ 2.790 | R$ 1.181 | R$ 7.815 | R$ 11.787 |
| 9 | R$ 919 | R$ 502 | R$ 7.173 | R$ 8.595 |
| 11 | quitado | quitado | R$ 6.307 | R$ 6.307 |
| 14 | — | — | R$ 2.682 | R$ 2.682 |
| 17 | — | — | quitado | R$ 0 |
Repare que o consignado leva dez meses para cair de R$ 9.000 para R$ 6.951 e, depois, só mais sete para zerar. É o efeito de juntar as parcelas liberadas: o pagamento do consignado passa de R$ 350 para R$ 1.300 por mês. Quem desiste no sexto mês, achando que não sai do lugar, perde justamente a parte mais rápida.
Como escolher entre os dois
- Prefira a avalanche se as taxas das suas dívidas são muito diferentes entre si, se a dívida mais cara não é enorme ou se você já seguiu um plano até o fim antes.
- Prefira a bola de neve se as taxas são parecidas, se você tem várias dívidas pequenas que dá para riscar da lista em poucos meses ou se já abandonou planos por falta de resultado visível.
Exceções: dívida com risco de perder bem, dívida negativada
Ordenar pela taxa é a regra para o dinheiro extra. Mas algumas dívidas pedem atenção antes de qualquer conta de juros, porque o custo de atrasar não está na taxa.
Dívida com risco de perder um bem
Financiamento de carro e de imóvel costuma ter o próprio bem como garantia. Se as parcelas atrasam, o credor pode retomar o carro ou o imóvel, e o prejuízo vai muito além dos juros. Essas parcelas ficam em dia sempre, mesmo que a taxa seja baixa. Elas não recebem o extra, mas também nunca ficam para trás.
O mesmo vale para o que mantém a casa funcionando: aluguel, condomínio, água, luz e pensão alimentícia. Atrasar essas contas para adiantar um empréstimo troca um problema de juros por um problema muito maior.
Dívida negativada
Quando a dívida já está atrasada há meses e o nome foi para os cadastros de inadimplentes, a lógica muda. O credor costuma aceitar acordos com desconto grande para receber alguma coisa. Nesse caso, a pergunta deixa de ser “qual a taxa?” e passa a ser “quanto preciso para quitar à vista ou num acordo que caiba no mês?”.
Antes de fechar, confirme que a parcela do acordo cabe no orçamento junto com as dívidas que estão em dia. Um acordo quebrado volta ao ponto de partida, muitas vezes sem o desconto.
Como montar sua ordem de ataque
- Liste todas as dívidas. Para cada uma: saldo para quitar hoje, taxa de juros ao mês e parcela. O saldo está no aplicativo do banco. Não use parcela vezes meses, que inclui juros futuros.
- Separe as exceções. Dívidas com bem em garantia e contas essenciais ficam em dia, fora da disputa pelo extra. Dívidas negativadas vão para uma lista de negociação.
- Marque as que crescem sozinhas. Se a parcela é menor que os juros do mês, essa dívida vai para o topo, qualquer que seja a taxa.
- Escolha o método. Ordene o resto pela maior taxa (avalanche) ou pelo menor saldo (bola de neve). Em caso de empate na taxa, comece pela de menor saldo.
- Defina o valor extra do mês e não mexa nele. O total para dívidas é fixo: quando uma acaba, a parcela dela vai para a próxima, e não para o consumo.
- Ao amortizar, reduza o prazo. Peça ao banco para abater o extra no saldo com redução do prazo, que corta mais juros que reduzir a parcela.
Dinheiro extra que aparece de uma vez, como restituição do imposto ou o décimo terceiro, segue a mesma fila. O artigo sobre usar o 13º para quitar dívida mostra a conta que compara quitar com guardar ou investir. Se a dívida da fila é um consignado e você não sabe a taxa real, a calculadora de consignado descobre a partir da parcela, das parcelas que faltam e do saldo para quitar. O passo a passo está no artigo da calculadora de consignado.
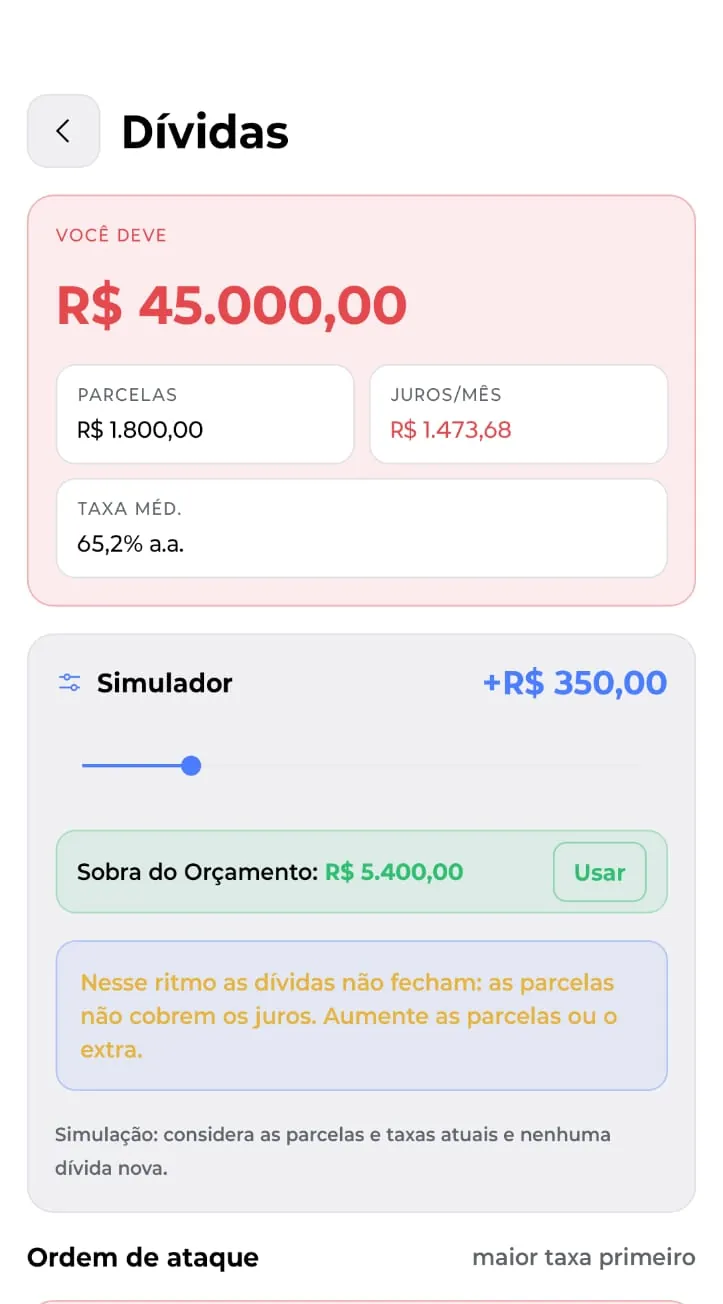
Montar essa lista à mão funciona, mas ela muda todo mês: os saldos caem, uma dívida acaba, outra entra. O Rikezas mostra a ordem de ataque automaticamente. Você cadastra cada dívida com saldo, taxa e parcela, e o app ordena pela taxa, calcula os juros do mês, marca a que precisa ser estancada primeiro e mostra quanto você economiza com um valor extra.
Perguntas frequentes
Quais dívidas devo pagar primeiro?
Mantenha em dia as que podem tomar um bem e as contas essenciais. Com o dinheiro extra, ataque primeiro a dívida cuja parcela não cobre os juros e, depois, a de maior taxa de juros. Se precisar de vitórias rápidas, comece pela de menor saldo.
Qual a melhor maneira de quitar dívidas?
Listar todas, definir um valor fixo por mês para elas e concentrar o extra em uma de cada vez. O método avalanche paga menos juros; o bola de neve quita a primeira dívida mais cedo. Qualquer um dos dois é muito melhor que pagar só as parcelas.
O que fazer quando se está muito endividado?
Primeiro, pare de criar dívida nova e garanta as contas essenciais. Depois, liste tudo e veja se a soma das parcelas cabe na renda. Se não couber, negocie as dívidas mais caras ou atrasadas antes de escolher a ordem de pagamento.
Como quitar dívidas com pouco dinheiro?
Mesmo um extra pequeno muda o resultado quando vai sempre para a mesma dívida. Corte gastos por alguns meses, use dinheiro que aparece de uma vez, como o 13º, e reaproveite a parcela de cada dívida que acaba na próxima da fila.
Conteúdo educativo. Não é recomendação de investimento nem promessa de rentabilidade: os exemplos usam números ilustrativos, e rentabilidade passada não garante resultado futuro. Para decisões sobre os seus investimentos, considere o seu perfil e, se precisar, procure um profissional certificado.
Escrevemos sobre patrimônio, dívidas e independência financeira com exemplos em números. O conteúdo é educativo e não é recomendação de investimento.