 Rikezas
Metas e projeção
Defina a meta de renda passiva e de patrimônio, trace o plano de aportes e ajuste as premissas de rendimento.
Atualizado em
Neste tópico
Em Metas você diz aonde quer chegar e traça o caminho: a renda passiva que quer ter, o patrimônio necessário e quanto vai investir por mês. O app projeta a carteira e mostra em que mês e ano você chega lá, no ritmo do plano.
Onde fica
No computador, Mais → Planejar → Metas. No celular, Mais → Metas. Faz parte do plano Essencial.
As metas
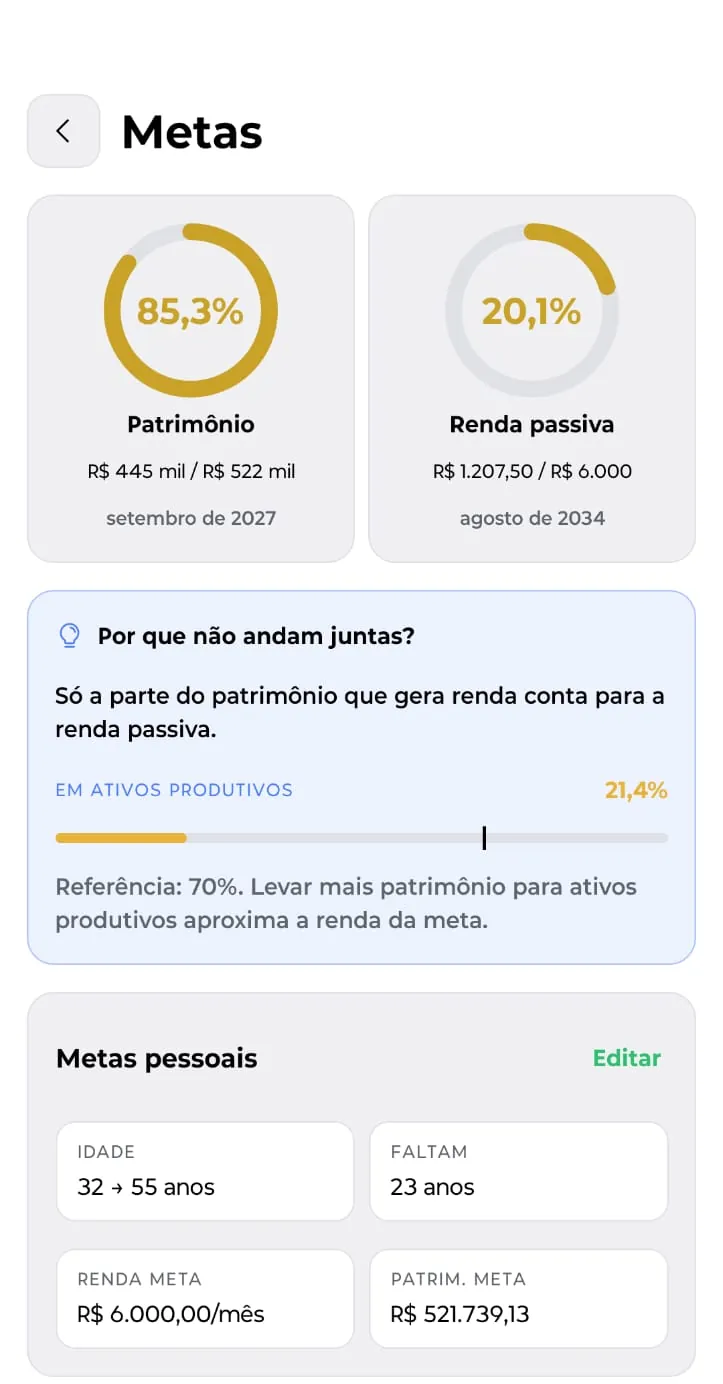
Em Metas pessoais, informe a idade atual, a idade em que quer ser independente, a meta de renda passiva por mês e a meta de patrimônio. Cada meta vira um card com a porcentagem do caminho, quanto falta e a data estimada no ritmo do plano.
- Meta de renda: para gerar R$ 6.000 por mês com rendimento de 1,15% ao mês, são necessários R$ 521.739 em ativos produtivos (6.000 ÷ 0,0115).
- Meta de patrimônio: compara com o patrimônio líquido. Com patrimônio negativo, o progresso fica em 0% e o primeiro passo é zerar as dívidas.
Por que as duas barras não andam juntas? Porque a de patrimônio conta tudo o que você tem, inclusive casa e carro, e a de renda conta só o que gera renda. Quando a primeira está bem à frente da segunda e menos de 70% do seu patrimônio é produtivo, o app mostra esse aviso.
O plano de projeção
O plano é a rota traçada num mês e fica fixo, para você comparar com o que acontece de verdade. Ele tem:
| Campo | O que é |
|---|---|
| Mês de início | Sempre no dia 1º. |
| Horizonte | Quantos meses projetar, de 12 a 600 (padrão 180). |
| Patrimônio inicial | O sugerido é o seu total de ativos hoje. |
| Aporte mensal | Quanto você vai investir por mês. |
| Taxa de retorno anual | Quanto a carteira rende por ano na projeção. |
| Yield mensal | O rendimento mensal usado para transformar a carteira em renda. |
Mudou de vida? Re-traçar plano cria um plano novo a partir de hoje. O anterior fica guardado no histórico e não é alterado. Só um plano fica ativo por vez.
Como a projeção é calculada
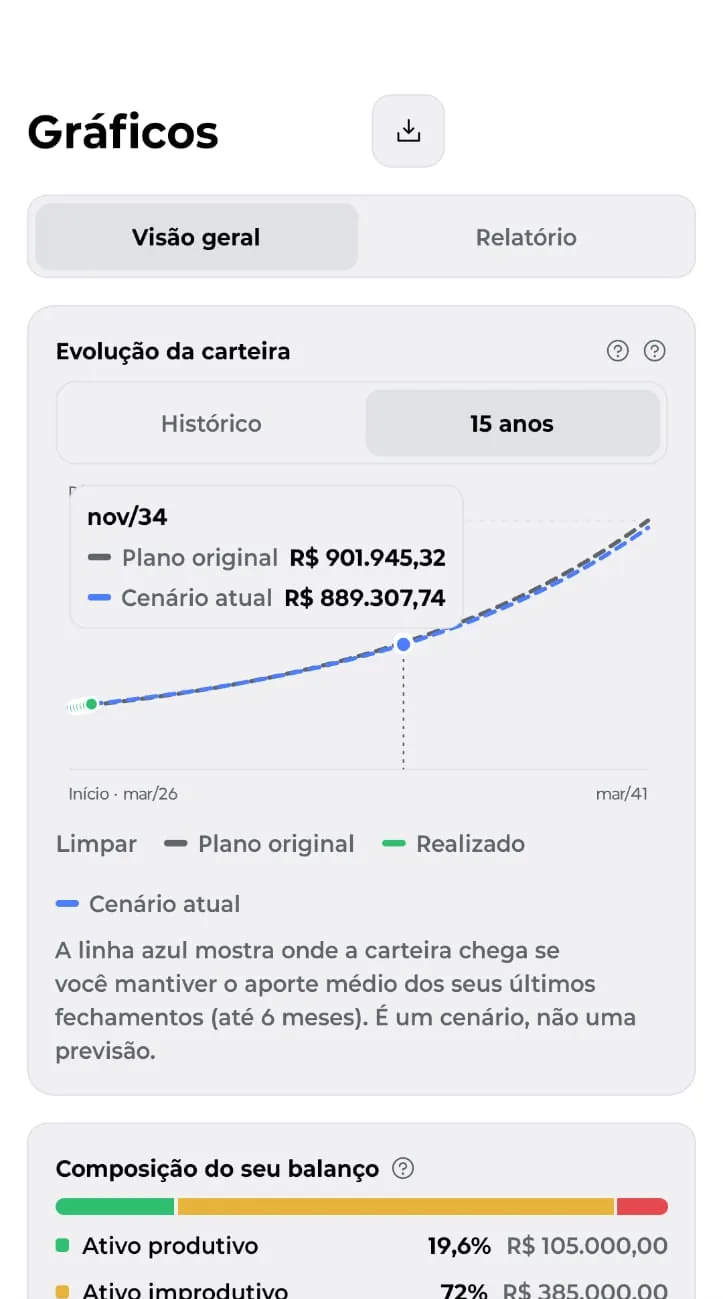
- A cada mês, os ativos produtivos crescem pela taxa anual ÷ 12, e o aporte entra no fim do mês, depois do rendimento.
- Os ativos improdutivos ficam parados: não valorizam na projeção.
- A renda projetada é a carteira produtiva × o yield mensal.
- A data de cada marco é procurada em até 1.200 meses. Além disso, aparece “além do horizonte projetado”.
Na conta de demonstração, a Ana parte de R$ 105 mil em ativos produtivos, aporta R$ 1.400 por mês a 13% ao ano e chega aos R$ 521.739 em agosto de 2034, em 7 anos e 11 meses.
Premissas
| Premissa | Padrão e uso |
|---|---|
| Taxa de retorno anual | 13% ao ano. Projeta o patrimônio futuro. |
| Yield mensal da carteira | 1,15% ao mês. Estima a renda passiva no Painel, no Patrimônio e na Renda anual. |
| Inflação e Selic | 4,5% e 11% ao ano. Ficam registradas para referência. |
| Cotações | Dólar, euro e bitcoin, para converter ativos em outras moedas. |
No celular, a tela Metas é também um simulador: arraste o aporte, o retorno ao ano e o prazo para ver a carteira e a renda passiva no fim do cenário, sem mudar o seu plano. O botão “Usar minha média real” puxa a média dos seus aportes registrados.
Premissas são estimativas, não promessas de rendimento. Revise-as de tempos em tempos.
Perguntas frequentes
Mudei o aporte. Preciso re-traçar o plano?
Se a mudança é permanente, sim: assim a comparação com o realizado volta a fazer sentido. Para só testar valores, use o simulador do celular, que não altera o plano.
Por que a régua do Painel usa o yield do plano e não o das premissas?
A régua mede a rota que você traçou, então usa os números do plano. O Painel, o Patrimônio e a Renda anual estimam a renda de hoje com as premissas atuais.
Estou no plano gratuito. Vejo alguma coisa de metas?
Sim: a régua do caminho até a independência aparece no Painel. A tela de Metas, o plano e as premissas fazem parte do Essencial.
Escreva para jonatasramossilva7@gmail.com contando em que tela você está e o que aconteceu. Ou volte para a central de ajuda.